무너지는 회사의 재무제표에 숨어 있는 숫자는 이겁니다
출연: 파인드어스 이재용 회계사
채널: 언더스탠딩 : 세상의 모든 지식
원본 영상: YouTube에서 보기
재고가 줄었다고 잘 팔린 것은 아니다
재고가 줄어든 회사는 상황이 좋아진 것일까. 상품이 잘 팔려 재고가 감소했을 수도 있지만, 애초에 생산을 줄인 결과일 수도 있다. 이재용 회계사는 이 차이를 구분하려면 남아 있는 재고뿐 아니라 한 해 동안 얼마나 생산했는지를 살펴봐야 한다고 설명한다.
그가 생산액에 주목하는 이유는 회사의 미래 수요 판단을 읽을 수 있기 때문이다. 앞으로 잘 팔릴 것으로 기대한 회사와 수요를 걱정하는 회사는 생산에 투입하는 금액부터 달라질 수 있다. 재고의 증감만으로 결론을 내리기보다, 생산과 판매의 흐름을 함께 보는 것이 영상의 핵심이다.
주가 하락에서 시작해 실적의 변화로
영상에서 다룬 회사는 2023년 약 500억 원의 투자를 유치했고, 당시 인정받은 기업가치는 약 1,500억 원으로 알려졌다고 한다. 이 회계사는 2026년 6월 상장 당시 주가가 2만 1,500원이었으나, 대화 시점에는 약 3,700원으로 내려왔다고 설명한다. 시가총액도 상장 당시 약 3,000억 원에서 약 500억 원으로 줄었다고 말한다.
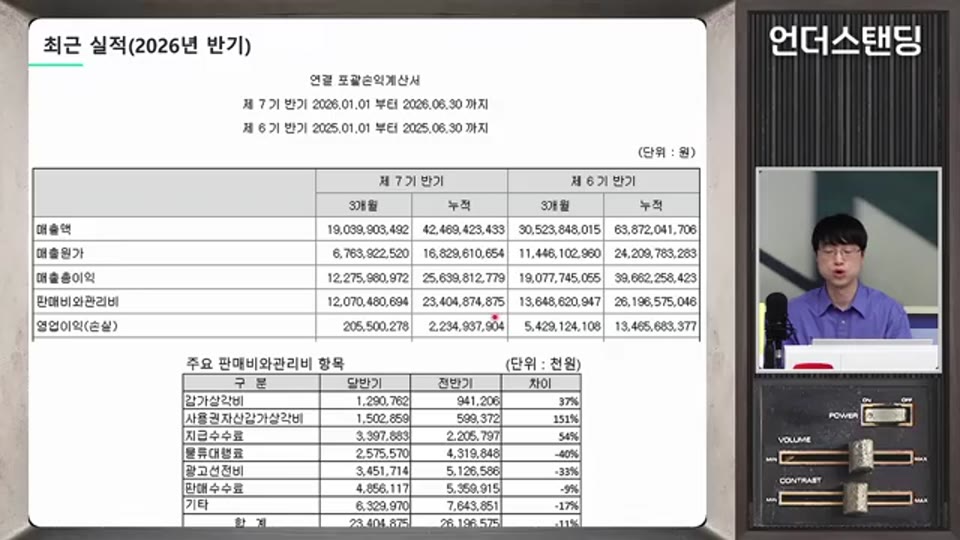
26:34 - 반기 실적에서 판매비와 관리비의 감소 폭을 설명하는 대목
58:28 - 기업가치를 제약하는 요인과 변화의 중요성
이후 대화는 주가에서 손익의 변화로 옮겨 간다. 이 회계사는 회사가 여전히 성장했지만 성장률이 꺾였고 영업이익률도 크게 낮아졌다고 짚는다. 매출이 늘었다는 사실과 성장 속도·수익성이 유지됐다는 판단은 구분해서 볼 필요가 있다는 설명이다.
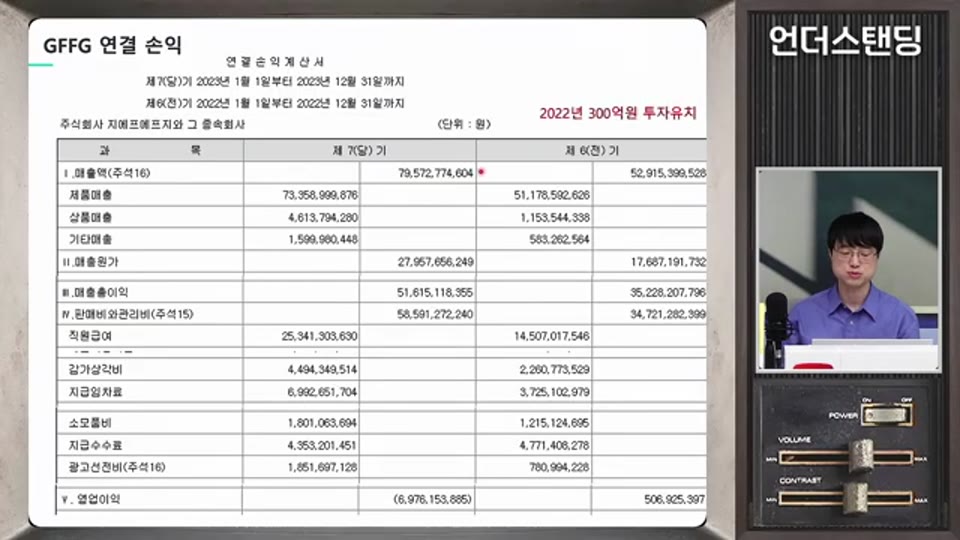
40:16 - GFFG의 투자 이후 매출과 비용 변화를 비교하는 대목
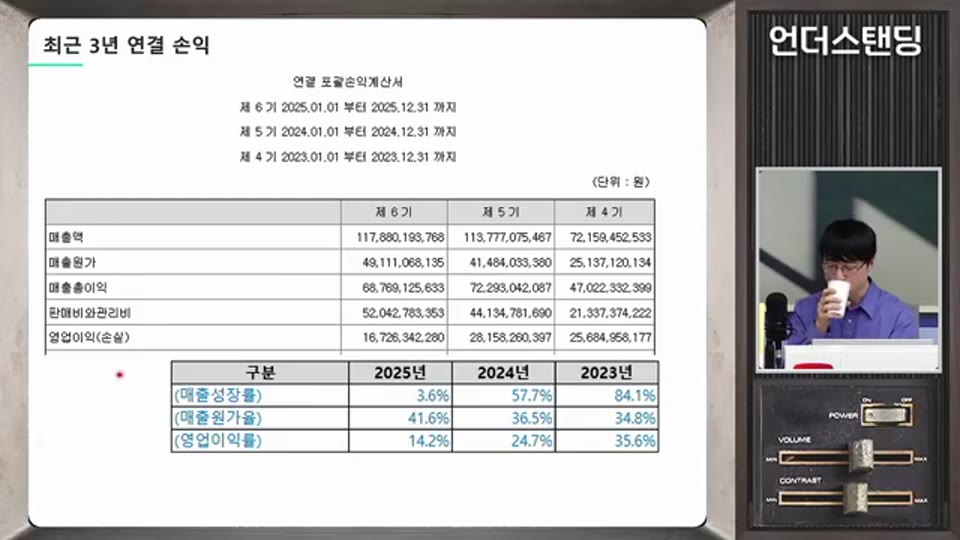
재고는 매출원가와 비교한다
이 회계사는 재고자산의 규모를 판단할 때 매출원가와 비교해야 한다고 설명한다. 매출원가는 한 해 동안 판매한 상품의 원가이므로, 남아 있는 재고를 실제 판매 규모와 연결해 볼 기준이 된다.
핵심 질문은 “재고가 얼마인가”에서 끝나지 않는다. 한 해 동안 팔린 상품의 원가에 비해 얼마나 많은 재고가 남아 있는가를 함께 묻는 것이다.
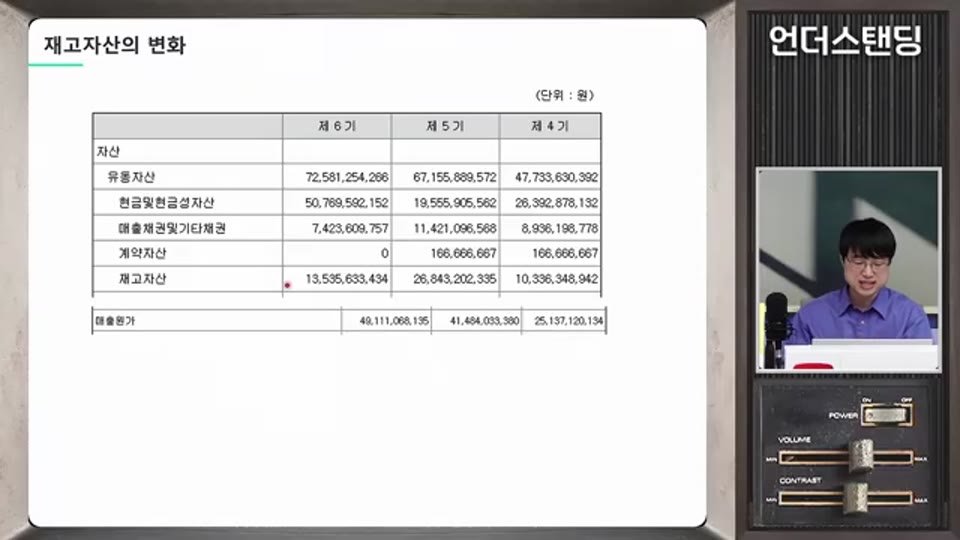
그러나 이 비교만으로 재고가 줄어든 이유까지 알 수는 없다. 판매가 잘돼 재고가 감소한 것인지, 생산을 줄여 남는 상품이 적어진 것인지 구분하려면 생산액을 확인해야 한다.
생산액에서 읽는 회사의 수요 전망
이 회계사는 “그 회사는 1년에 재고 생산을 얼마나 했는가”라는 질문을 던진다. 회사가 미래를 긍정적으로 판단했다면 생산을 늘렸을 수 있다는 것이다. 그는 생산액이 해마다 어떻게 바뀌는지를 회사의 전망을 읽는 단서로 제시한다.
45:53 - 사업 역량과 수요가 준비돼 있고 자금이 부족한 회사에 대한 설명
이 관점에서 재고 감소는 곧바로 좋은 신호가 되지 않는다. 같은 감소라도 판매 증가와 생산 축소는 서로 다른 상황을 뜻한다. 따라서 재고 잔액의 변화에 생산액의 변화를 겹쳐 봐야 회사의 선택을 더 구체적으로 이해할 수 있다.
55:06 - 기업가치를 판단하는 네 가지 기준의 도입
재고의 흐름으로 생산액을 계산하는 예
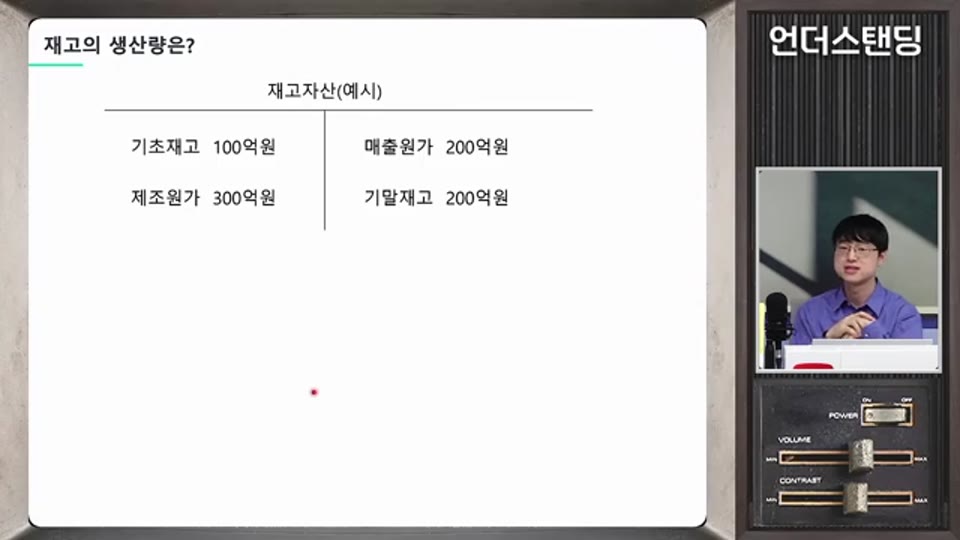
영상에서는 연초 재고가 100억 원이고, 연중 생산액이 300억 원인 가상의 사례를 든다. 이때 판매한 상품의 원가가 200억 원이라면, 연말에는 200억 원의 재고가 남는 관계다.
이를 식으로 정리하면 다음과 같다.
기초 재고 + 당기 생산액 = 매출원가 + 기말 재고
따라서 이 예시에서는 다음과 같이 생산액을 역산할 수 있다.
당기 생산액 = 매출원가 + 기말 재고 − 기초 재고
200억 원 + 200억 원 − 100억 원 = 300억 원
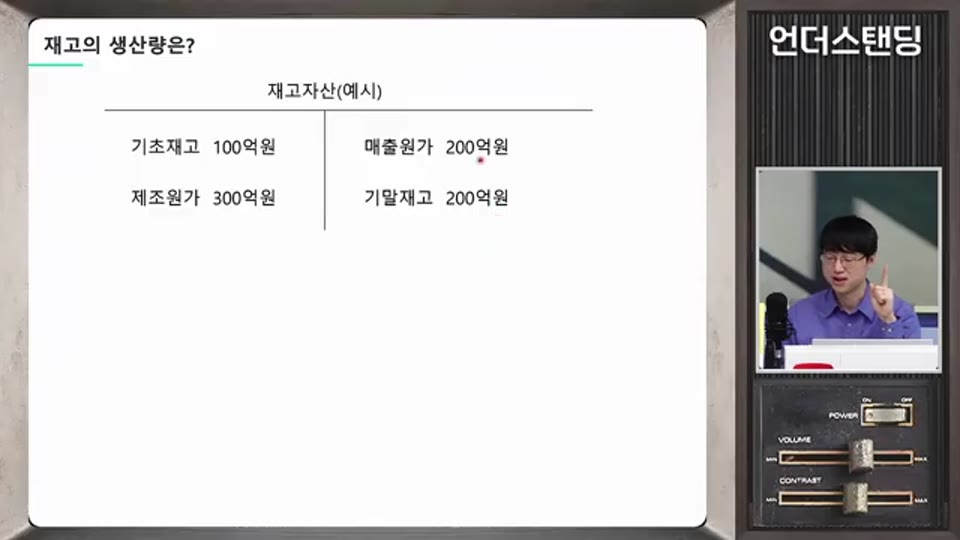
여기서 살펴보는 것은 상품의 개수가 아니라 금액이다. 연초에 있던 재고, 한 해 동안 판매한 상품의 원가, 연말에 남은 재고를 연결하면 그 사이에 얼마나 생산했는지 추적할 수 있다는 설명이다.
숫자 하나보다 숫자 사이의 관계
이재용 회계사의 설명은 재고의 증가나 감소를 곧바로 좋고 나쁨으로 나누지 않는 데서 출발한다. 성장률과 영업이익률이 어떻게 달라졌는지 보고, 재고를 매출원가와 비교한 뒤, 생산액의 변화까지 연결하는 방식이다.
특히 재고가 줄었을 때는 그 결과를 만든 선택을 살펴봐야 한다. 잘 팔려서 줄었는지, 적게 만들어서 줄었는지에 따라 회사의 상황은 다르게 읽힌다. 이 회계사는 생산액의 변화가 회사가 미래 수요를 어떻게 판단하는지 보여 주는 단서라고 강조한다.
출처
무너지는 회사의 재무제표에 숨어 있는 숫자는 이겁니다 (파인드어스 이재용 회계사) — 언더스탠딩 : 세상의 모든 지식