해외여행, 이제 사치인가 — 저가항공 시대의 종언
📺 원본 영상: 해외여행 이제 사치인가 저가항공 시대 끝났다 (언더스탠딩 장순원 기자) 🎙️ 채널: 언더스탠딩 : 세상의 모든 지식 📅 정리 일자: 2026-05-19 ⚠️ Note: 본 리포트는 영상의 음성을 텍스트로 변환(STT)하여 정리한 것입니다. 화면에 표시된 자료(차트, 코드, 슬라이드 등)는 포함되지 않을 수 있습니다.
개요
이 영상에서 언더스탠딩의 장순원 기자는 미국 저가항공사(LCC) 스피릿 항공(Spirit Airlines)의 파산을 실마리로, 이란 전쟁 이후 급등한 항공유 가격이 글로벌 LCC 비즈니스 모델을 어떻게 뒤흔들고 있는지를 심층적으로 분석한다. 단순히 한 항공사의 도산 이야기에 그치지 않고, 항공유의 특성, 항공사의 비용 구조, 헤지(Hedge) 전략의 허점, 그리고 코로나19 이후 이미 약해진 LCC 산업의 체력까지 조목조목 짚어낸다. 결론적으로 이 영상은 “3만 원에 유럽을 횡단하던 시대”가 구조적인 이유로 다시 오기 어렵다는 냉정한 전망을 제시한다.
스피릿 항공의 몰락 — LCC 시대에 가해진 첫 번째 균열
스피릿 항공은 단순한 저가항공사가 아니었다. 장순원 기자에 따르면, 이 항공사는 미국 저가항공의 상징이자 “불편함의 대명사”이기도 했다. 2010년대 초, 스피릿은 기내 오버헤드 선반 사용에 추가 요금을 부과하는 방식을 업계 최초로 도입했고, 동일 기종의 다른 항공사 대비 좌석을 약 20% 더 빽빽하게 배치해 공간을 극대화했다. 위탁수하물, 좌석 선택, 물 한 병까지 모두 별도 요금을 받는 이른바 ‘초(超)알뜰 모델’을 통해, 레거시(전통) 항공사 대비 티켓 가격을 대폭 낮추는 데 성공했다. 그 결과, 비행기 여행이 비즈니스 출장이나 부유층의 전유물이던 시대를 끝내고, 일반 대중도 부담 없이 항공편을 이용할 수 있는 시대를 여는 데 기여했다는 평가를 받았다.
그러나 코로나19 사태로 재정이 크게 악화된 상황에서, 이란 전쟁 이후 항공유 가격이 폭등하며 스피릿은 결국 문을 닫았다. 장 기자는 스피릿이 떠난 노선에서 다른 항공사들의 티켓 가격이 평균 20% 이상 올랐다는 사실을 지적하며, 이 단순한 수치가 LCC의 존재가 얼마나 강력한 가격 억제 효과를 발휘해 왔는지를 잘 보여준다고 분석했다. 실제로 스피릿이 철수한 일부 노선에서는 4인 가족 기준 왕복 항공권 가격이 40만 원 가까이 올랐다는 보도도 인용되었다. 스피릿의 빈자리는 단순히 노란색 비행기 한 대가 사라진 것이 아니라, 항공 시장 전체의 경쟁 압력이 그만큼 줄어든 것을 의미했다.
항공유는 왜 유독 더 빠르게 오르는가
이란 전쟁 직전 배럴당 99달러 수준이던 항공유 가격은 전쟁 발발 이후 197달러까지 치솟아 거의 두 배가 되었다. 그런데 흥미로운 점은, 같은 기간 두바이 원유나 휘발유 가격도 올랐지만 항공유의 상승 기울기가 훨씬 더 가팔랐다는 사실이다. 장 기자는 이 현상의 원인을 항공유의 고유한 특성에서 찾는다.
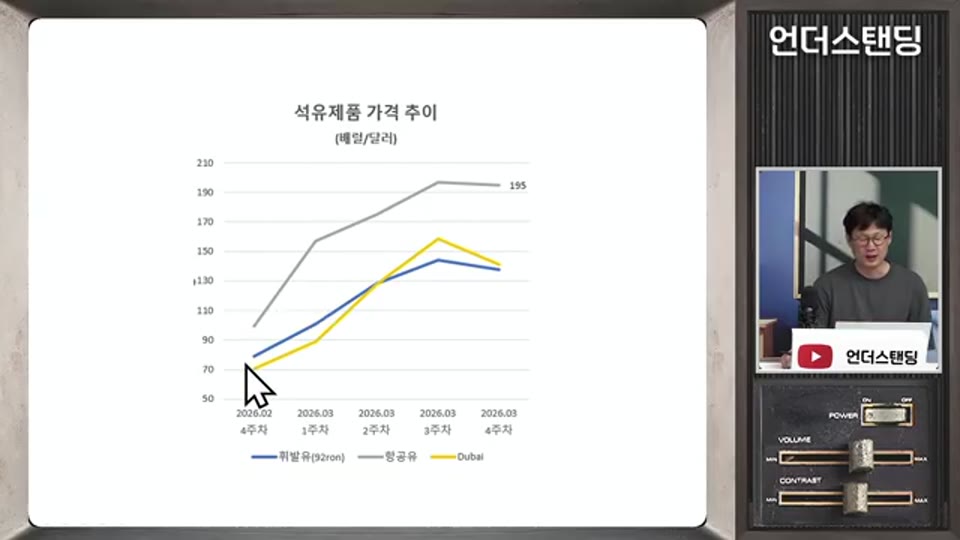
03:15 - 항공유·두바이 원유·휘발유의 가격 상승 기울기를 비교하는 차트. 항공유 상승폭이 다른 유종 대비 압도적으로 가파름을 보여줌
항공유는 기본적으로 등유(Kerosene)를 원료로 하되, 제조 과정에서 정전기 방지제, 결빙 방지제(고도 1만 미터에서 주변 기온은 영하 50도에 달한다), 황(S) 및 메르캅탄(Mercaptan) 제거 처리 등을 거쳐야 한다. 이런 엄격한 품질 관리 때문에 일반 정유 제품보다 비쌀 뿐 아니라, 재고를 오래 쌓아두면 산화·슬러지 생성 등 품질 저하가 발생하기 쉬워 항공사들은 신선한 항공유를 빠르게 소진하는 방식으로 운영한다. 즉, 항공유에는 대규모 재고 완충 기능이 없다.
여기에 공급망 차질까지 겹쳤다. 중동 현지에서 완제품 형태로 생산되는 항공유가 전체의 약 20%를 차지하는데, 이 물량이 호르무즈(Hormuz) 해협 봉쇄로 막혔다. 한국은 세계 1위 항공유 수출국이지만, 항공유 생산을 위해서는 중동산 원유를 들여와야 한다. 고도화 설비를 통해 중질유(Heavy Crude)에서 등유를 추가로 뽑아내고, 거기서 항공유를 정제하는 구조이기 때문에, 중동산 원유 공급이 막히면 한국의 항공유 생산량도 감소할 수밖에 없다. 중동이 전쟁터가 되면, 전 세계 항공유 시장이 가장 먼저, 가장 크게 흔들리는 구조가 여기에 있다.
LCC의 아킬레스건 — 비용 구조의 취약성
레거시 항공사(대형 전통 항공사)의 경우 전체 운영 비용에서 항공유가 차지하는 비중이 약 20~30% 수준이다. 기내식, 다양한 서비스, 화물 사업 등 여러 수익원과 비용 항목이 분산되어 있기 때문이다. 반면, LCC는 오로지 승객 운임에 의존하는 구조인 데다 비용을 극한까지 쥐어짜는 비즈니스 모델 특성상 항공유 비중이 전체 비용의 40%에 육박한다.
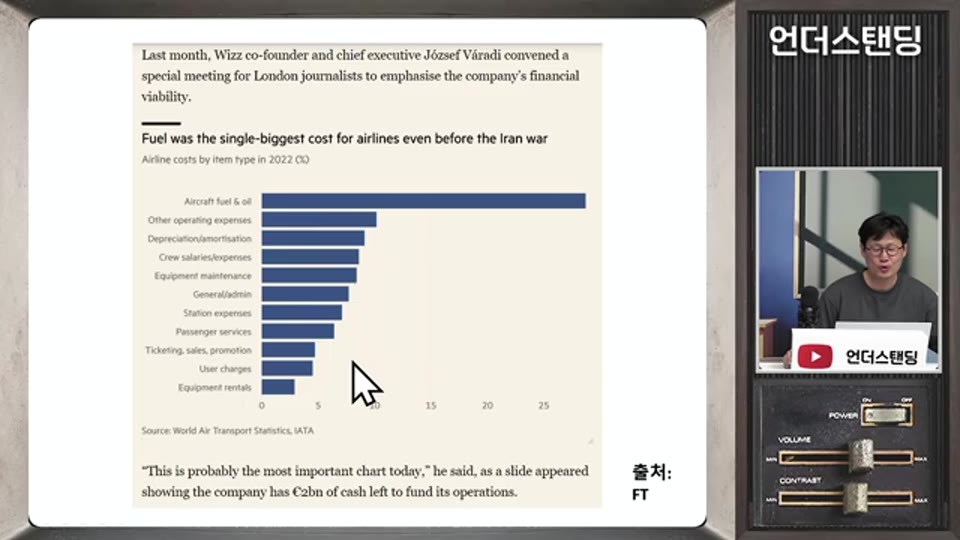
06:41 - 항공사 전체 비용 구조에서 항공유가 약 30%로 인건비·리스료 등 다른 항목을 압도한다는 것을 보여주는 슬라이드
레거시 항공사는 기름값이 오를 때 화물 사업 등 다른 수익원으로 어느 정도 충격을 흡수할 수 있다. 실제로 코로나19 기간에 대한항공은 기내 좌석을 뜯어내고 코로나 물자를 운송하는 화물 전용 운항으로 적자를 최소화했다. 그러나 LCC는 이런 버퍼가 없다. 더불어 LCC의 소형 기체는 화물 운송에도 불리하다. 대형 기체는 표준화된 컨테이너 박스를 그대로 적재할 수 있지만, 소형 기체는 컨테이너가 들어가지 않아 화물을 일일이 손으로 넣고 꺼내야 한다. 이는 인건비와 시간 비용을 크게 늘려 소형 기체의 화물 사업 전환을 사실상 어렵게 만든다.
가격을 올려 비용을 전가하는 것도 쉽지 않다. 한국의 경우 국제선 유류 할증료(Fuel Surcharge)는 싱가포르 항공유 가격에 연동하여 0단계에서 33단계까지 총 33개 구간으로 나뉘어 부과된다. 문제는 이미 33단계, 즉 최고 단계에 도달해 있다는 점이다. 싱가포르 항공유 가격이 5월 기준 약 510센트(갤런당)를 기록하며 이미 상한선을 넘어선 상황에서, 초과분은 고스란히 항공사가 떠안아야 하는 구조다.
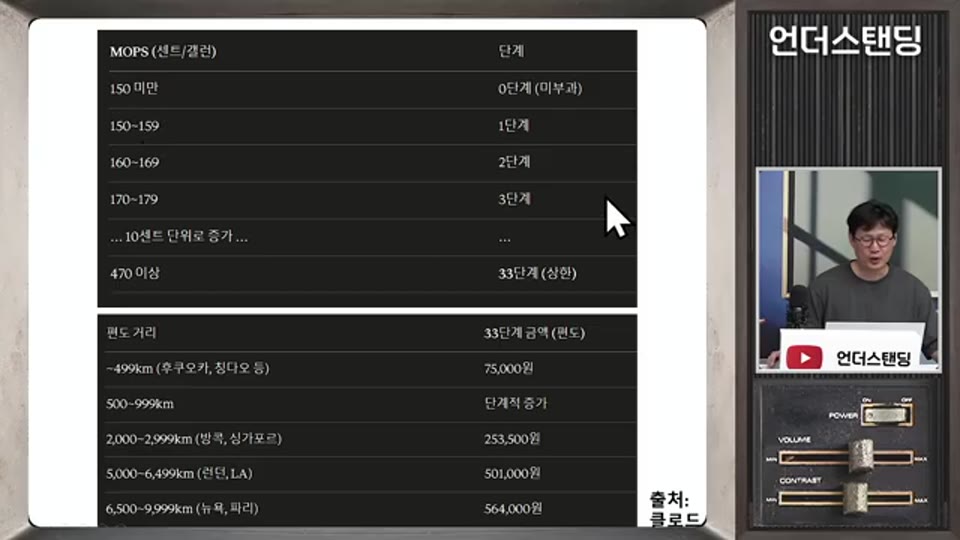
07:53 - 한국 유류 할증료의 33단계 구간표. 싱가포르 항공유 가격에 연동된 0단계~33단계 부과 구조와 현재 최고 단계(33단계) 도달 상황 설명
미국과 유럽의 경우 유류 할증료 대신 기본 운임에 직접 반영하는 방식을 취하지만, 이 역시 가격에 민감한 LCC 고객층을 다른 항공사나 여행 자체 포기로 내모는 결과를 낳는다. 경쟁이 강한 족쇄로 작용해, 비용 상승분을 온전히 가격에 녹여내기가 어렵다는 것이 구조적 딜레마다.
헤지(Hedge) 전략의 허점 — 위기 때 더 크게 무너지는 이유
항공사들은 유가 상승 위험에 대비해 원자재 헤지(위험 분산) 계약을 활용한다. 그런데 여기에 결정적인 허점이 있다. 항공유를 직접 헤지할 수 있는 시장이 존재하긴 하지만 거래 규모가 작고 유동성이 낮아 비용이 비싸다는 단점이 있다. 그래서 대부분의 항공사는 항공유 대신 두바이 원유나 브렌트(Brent) 원유 선물로 헤지를 대신한다. 평상시에는 항공유와 원유 가격이 유사하게 움직이기 때문에 큰 문제가 없다. 그러나 중동 전쟁처럼 항공유 공급만 특이하게 차질을 빚는 상황에서는 양자의 등락폭이 벌어진다.
장 기자가 제시한 수치가 이를 정확하게 보여준다. 이번 이란 전쟁 이후 브렌트유는 약 60% 상승했지만, 항공유는 약 100% 상승했다. 브렌트유로 헤지를 해놓은 항공사는 사실상 60%밖에 헤지가 되지 않은 셈이고, 나머지 40%의 가격 상승 위험에는 완전히 노출된 상태다. 수백, 수천억 원 규모의 손실이 고스란히 실적으로 직격하는 것이 이 구조다.
12:03 - 전쟁 이후 브렌트유(Brent) 60% 상승 vs 항공유 100% 상승의 괴리를 보여주는 가격 비교 슬라이드. 원유 헤지(Hedge)만으로는 40% 위험이 노출됨을 시각화
더욱이 헤지 자체가 비용이 만만치 않다. 미국의 대형 LCC인 사우스웨스트 항공(Southwest Airlines)의 경우 2024년 기준 연간 연료비로 약 100억 달러를 지출했는데, 헤지 비용이 그중 1.5~2%에 해당했다고 한다. 유가 변동성이 없는 해에는 그냥 지출로 사라지는 ‘생돈’이기 때문에, 경영진은 항상 이 비용을 줄이고 싶은 유혹을 받는다. 실제로 사우스웨스트는 2026년 초에 헤지를 종료했고, 그 직후 이란 전쟁이 터지면서 직격탄을 맞았다. LCC들은 처음부터 비용 절감을 최우선으로 하는 특성상 헤지를 거의 하지 않는 경우가 많다. 결국 유가 급등 국면에서 LCC는 이중으로 취약하다. 헤지 부재로 인한 직접 손실과, 가격 인상을 통한 비용 전가의 어려움이 동시에 덮치는 구조다.
이런 패턴은 역사적으로 반복되어 왔다. 2008년 금융위기 직전 유가가 배럴당 약 150달러까지 급등했을 때, 미국의 알로하 항공, ATA 항공, 스카이버스(Skybus) 항공 등 여러 LCC가 단 일주일 사이에 잇따라 문을 닫았다. 그리고 이와 유사한 상황이 지금 다시 펼쳐지고 있다.
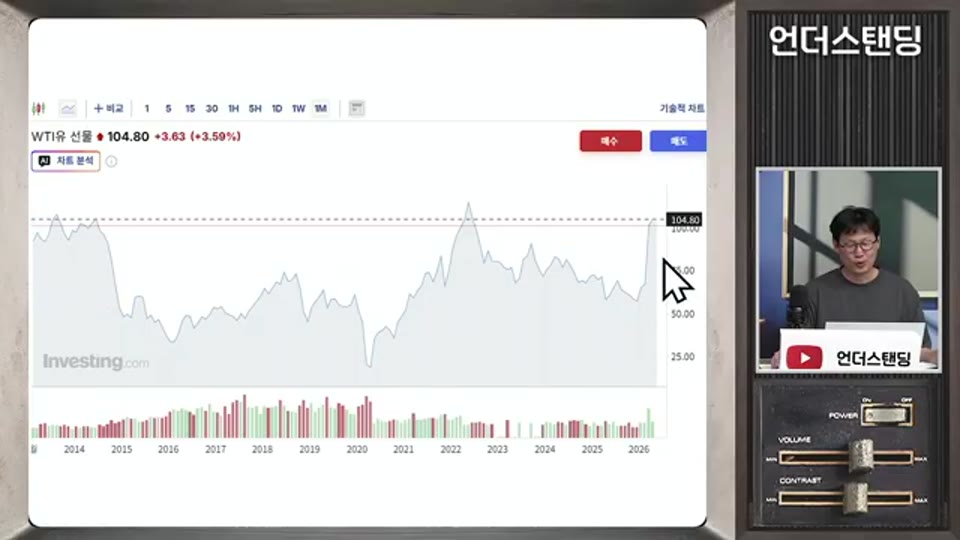
15:41 - 국제 유가 장기 흐름 차트. 2008년 금융위기 직전 급등 구간과 현재 이란 전쟁 이후 급등 구간 두 개의 피크를 비교
코로나19가 남긴 상흔 — 이미 약해진 LCC의 체력
이번 항공유 충격이 유난히 크게 느껴지는 것은, LCC 산업이 이미 코로나19를 겪으며 체력이 크게 약화된 상태이기 때문이다. 코로나19 이전의 LCC 황금기는 사실 세 가지 구조적 행운이 겹친 결과였다. 첫째, 저유가 환경이었다. 둘째, 저금리 기조 덕분에 항공기 리스 비용이 낮았다. 셋째, 에어버스(Airbus)와 보잉(Boeing)이 치열하게 경쟁하며 항공기를 공격적으로 공급한 결과, 기체 가격 자체가 상대적으로 낮게 유지되었다.
코로나19는 이 세 가지 조건을 동시에 무너뜨렸다. 여행 수요가 급감하면서 항공기 수요도 사라졌고, 보잉을 포함한 항공기 제조사들의 공급망이 붕괴되었다. 기술자들은 다른 곳에서 일자리를 찾아 떠났고, 부품 생산 라인도 멈췄다. 2~3년이 지나 보복 여행 수요가 폭발적으로 살아났지만, 한 번 붕괴된 공급망은 좀처럼 회복되지 않았다. 장 기자에 따르면 지금 비행기를 한 대 주문하면 약 10년 뒤에나 받을 수 있다는 이야기가 나올 정도다.
그 결과는 숫자로 확인된다. 2020년 대비 현재 항공기 가격은 30~40% 이상 상승했으며, 코로나19 이전과 비교한 리스료 상승폭은 무려 60%에 달한다고 한다. 여기에 인플레이션을 잡기 위한 고금리 기조까지 더해지면서, LCC의 고정 비용 부담은 전방위적으로 커진 상태다. “가뜩이나 간당간당했던” LCC 비즈니스에 항공유 충격이 확인 사살 격으로 가해진 셈이다.
한국 LCC와 글로벌 업계의 현황
위기는 이미 가시화되고 있다. 국내 LCC 업계를 보면, 대한항공 계열의 진에어는 최근 신규 승무원 채용을 결정했다가 입사 시기를 가을로 전격 연기했으며, 이미 지난달부터 비상경영에 돌입해 항공편을 약 176편 감축했다.
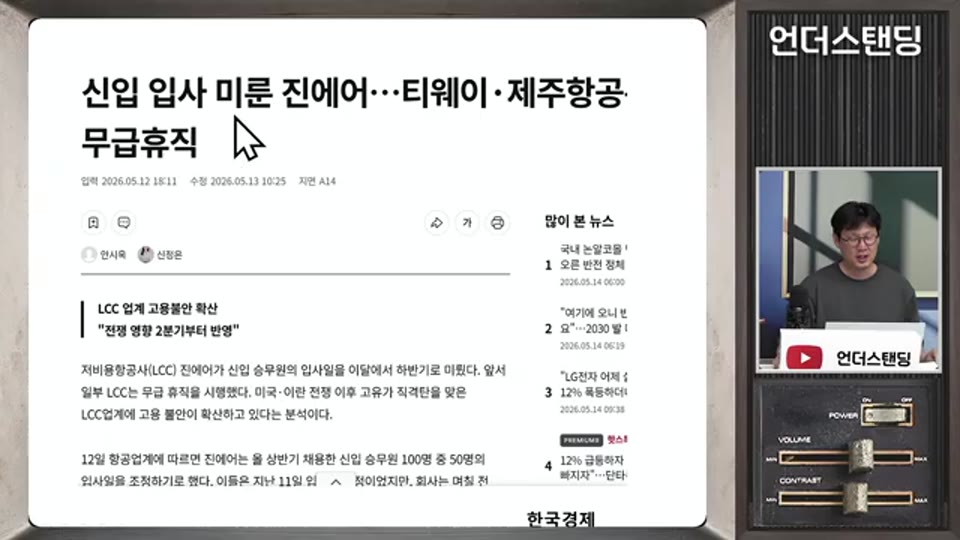
21:52 - 진에어의 신규 승무원 채용 연기 관련 뉴스 화면. 국내 LCC 비상경영 현황을 보여주는 실제 보도 화면
국내 LCC 1위인 제주항공은 직원들을 대상으로 한 달간의 무급휴직을 신청받고 있고, 티웨이항공 역시 두 달간의 무급휴직을 진행 중이다. LCC들이 본격적인 여름 성수기를 앞두고 유동성 확보에 안간힘을 쓰고 있다는 신호다.
글로벌 시장의 상황도 다르지 않다. 미국에서는 스피릿 항공에 이어 젯블루(JetBlue)가 다음 타자로 거론되고 있다. 헝가리 기반의 유럽 LCC 위즈에어(Wizz Air)의 경우 공매도 잔고가 전체 발행 주식의 6분의 1 수준까지 늘어났다고 한다. ‘스마트 머니’들이 이 회사의 도산 가능성에 대규모로 베팅하고 있다는 뜻이다. 파이낸셜 타임스(Financial Times)는 이러한 상황을 두고 “저가항공의 시대는 역사의 뒤안길로 사라지는가”라는 제목의 분석 기사를 실을 정도로, 업계의 위기감이 높아지고 있다.
전망 — 저렴한 여행의 시대는 다시 오는가
전쟁이 끝나면 항공유 가격이 원래대로 돌아올 것이라고 기대할 수 있을까. 장 기자는 이에 대해 신중한 입장을 취한다. 항공유 가격이 안정을 되찾으려면 중동의 정유 인프라가 복구되어야 하고, 호르무즈 해협을 통한 공급망이 정상화되어야 한다. 그러나 전쟁 과정에서 이미 타격을 받은 인프라 복구에는 상당한 시간이 필요하다. 게다가 한 번 막힌 수송 루트를 경험한 수요자들은 공급처를 중동 외 지역으로 다변화하려는 시도를 할 것이고, 이는 추가적인 물류 비용과 탐색 비용을 수반한다. 장 기자는 최악의 시나리오로 우크라이나 전쟁처럼 장기화될 가능성을 언급하며, 그 경우 항공유 가격 정상화가 더욱 요원해진다고 경고한다.
항공업계의 여름 성수기라는 타이밍도 문제다. 항공사들은 성수기에 높은 탑승률과 높은 티켓 가격으로 한 해의 대부분 수익을 벌어들이고, 그 유동성으로 나머지 기간을 버틴다. 그런데 유가 상승으로 티켓 가격이 오르면 수요가 줄고, 비용은 늘어나는 이중고가 딱 여름 성수기에 겹치는 상황이다. 이 고비를 넘기지 못하는 LCC가 연쇄적으로 나올 가능성을 배제할 수 없다.
구조적으로도 LCC에 우호적인 환경이 쉽게 돌아오기 어렵다는 시각이 있다. 저유가·저금리·항공기 공급과잉이라는 과거의 삼박자가 갖춰지지 않는 한, LCC가 살아남는다 해도 과거처럼 3만 원짜리 유럽 횡단 티켓을 제공하기는 어렵다는 것이다. LCC의 존재는 단지 불편한 여행 옵션이 하나 있는 것이 아니라, 레거시 항공사들의 가격 인하를 강제하는 시장 전체의 경쟁 압력으로 기능했다. LCC가 줄어들면, 전체 항공 시장의 요금 수준이 함께 올라간다. 장 기자와 진행자 모두 이 점을 짚으며, LCC가 “불편하다”고 불평했던 것이 사실은 얼마나 큰 혜택 위에 있었던 것인지를 새삼 깨닫게 된다고 소회를 밝혔다.
마무리 — 이동의 민주화, 그 위기
저가항공의 탄생은 단순히 불편한 비행기 옵션이 하나 생긴 사건이 아니었다. 비즈니스 출장객과 부유층만의 전유물이었던 해외여행을 누구나 즐길 수 있는 대중적 경험으로 바꾼 일종의 ‘이동의 민주화’였다. 스피릿의 노란 비행기, 유럽 LCC의 17파운드짜리 대륙 횡단 티켓, 국내 LCC를 타고 동남아를 찾던 한국 여행객들 — 이 모든 것의 배경에는 저유가·저금리·공급 과잉이라는 구조적 호황이 있었다.
그 조건이 무너지고 있다. 이란 전쟁으로 촉발된 항공유 충격은 이미 허약해진 LCC 산업에 치명타를 가하고 있으며, 설령 전쟁이 끝나더라도 가격이 빠르게 원상 복구되리라 기대하기 어렵다. 업계 안팎의 전문가들과 파이낸셜 타임스가 “저가항공 시대의 종언”을 언급하는 것은 단순한 과장이 아니다. 항공 여행의 비용 구조가 근본적으로 달라지고 있고, 이는 해외여행이 다시 특별한 소비가 되는 시대로의 전환을 예고한다.
📚 출처 및 참고
| 구분 | 내용 |
|---|---|
| 원본 영상 | 해외여행 이제 사치인가 저가항공 시대 끝났다 |
| 채널 | 언더스탠딩 : 세상의 모든 지식 |
| 출연 | 장순원 기자 |
| 리포트 작성 | 2026-05-19 |
| 작성 방식 | YouTube 영상 STT 변환 후 에디팅 |
💬 본 리포트는 영상 내용을 바탕으로 재구성되었습니다. 정확한 내용은 원본 영상을 참조해 주세요.