대장주를 놓치지 않는 법 - 하이베타 전략과 키움 AI Tech ETF 분석
📺 원본 영상: 샌디스크 마이크론을 놓쳤다면? 다음 대장주를 미리 찾는 방법 🎙️ 채널: 소수몽키 📅 정리 일자: 2026-05-15 ⚠️ Note: 본 리포트는 영상의 음성을 텍스트로 변환(STT)하여 정리한 것입니다. 화면에 표시된 자료(차트, 코드, 슬라이드 등)는 포함되지 않을 수 있습니다.
개요
AI 붐과 함께 SanDisk, Micron, 광통신, 양자컴퓨터 등 다양한 테마 대장주들이 폭발적인 상승세를 보이며 투자자들 사이에 FOMO(Fear Of Missing Out)가 확산되고 있다. 이 영상에서 소수몽키 채널은 키움투자자산운용 ETF 운용본부장 이경준 상무를 초청해, 테마 대장주를 체계적으로 포착하는 ‘하이베타(High-Beta) 전략’의 원리와 이를 탑재한 신규 ETF를 소개한다. 단순한 종목 분석을 넘어, 통계적 기법으로 ‘다음 대장주’를 미리 담을 수 있는 구조적 접근법을 논한다는 점에서 이 대화는 주목할 가치가 있다.
왜 지금 투자자들은 FOMO를 느끼는가
최근 AI 관련 투자 시장은 그야말로 격변의 연속이다. SanDisk와 Micron이 단기간에 폭등하고, 광통신 종목들이 급등했다 싶으면 어느새 양자컴퓨터가 뜨고, 전력·원전이 주목받다가 또 우주항공이 부상하는 식으로 테마가 쉼없이 교체되고 있다. 이경준 상무는 이런 현상에 대해 “메모리 떴다가, 광통신 떴다가, 양자 떴다가, 전력·원전 뜨고 정신이 없다”고 표현하며, 웬만한 트레이더급이 아니라면 이 모든 흐름을 따라가며 수익을 내기는 사실상 불가능하다고 짚는다.
문제는 이런 흐름이 ETF 운용업계에도 적지 않은 도전을 제기한다는 점이다. 시장에서 어떤 테마가 주목받아 주가가 움직이기 시작해도, 운용사가 이를 분석하고 테마 ETF로 만들어 출시하기까지는 상당한 시간이 걸린다. 그 결과 특정 테마 ETF가 시장에 등장할 즈음에는 투자자들이 이미 “이제 끝물인가 보다”라고 판단하는 아이러니한 상황이 발생한다. 이경준 상무는 바로 이 간극을 메우기 위한 새로운 전략을 들고 나왔으며, 그 핵심이 하이베타(High-Beta) 지표다.
핵심 개념: 하이베타(High-Beta)란 무엇인가
💡 핵심 투자 전략: 하이베타(High-Beta) 지표 활용
원리(Logic)
하이베타 전략의 출발점은 금융이론의 CAPM(Capital Asset Pricing Model, 자본자산가격결정모형)에서 비롯된다. 베타(Beta)란 S&P 500 수익률을 x축에, 개별 종목의 수익률을 y축에 놓고 회귀분석(Regression Analysis)을 수행했을 때 도출되는 기울기 값이다. 쉽게 말해, 시장 지수가 1% 움직였을 때 해당 종목이 얼마나 민감하게 반응하는지를 나타내는 ‘민감도 지수’로, 이 값이 높을수록 고위험-고수익(High Risk, High Return)의 성격을 띤다.
이경준 상무는 Tesla를 구체적인 예시로 제시한다. 영상에 제시된 데이터에 따르면 Tesla의 베타 값은 약 2.3으로, S&P 500이 1% 움직일 때 Tesla는 약 2.3% 움직인다는 의미다. 이는 마치 2.3배짜리 레버리지를 쓰는 것과 유사한 효과를 내며, 기대수익률도 그에 상응해 높아지지만 리스크도 동등하게 높아진다.
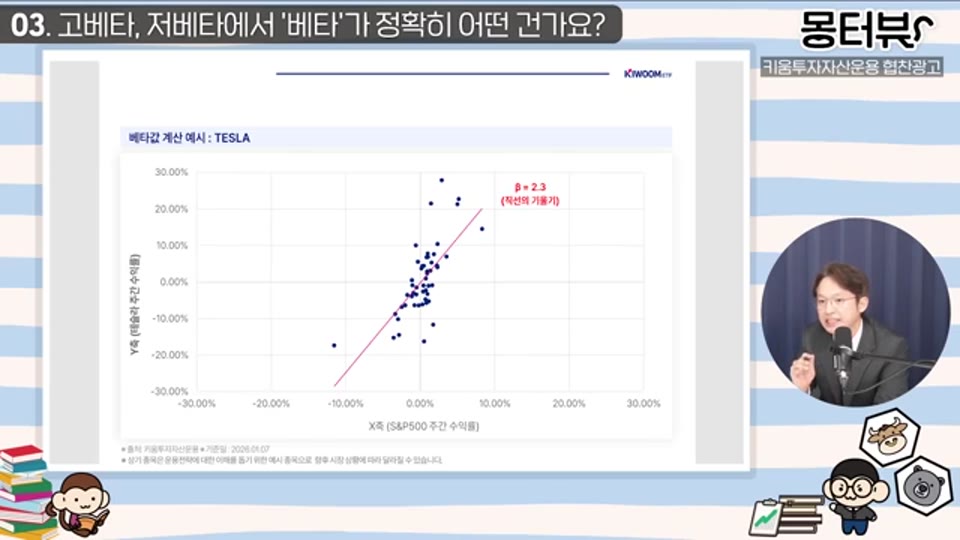
06:22 - Tesla와 S&P 500의 회귀분석 산포도 - 기울기(베타) 2.3 표시
고베타 vs 저베타 종목 비교
이경준 상무는 두 유형의 대조적인 사례를 제시한다. 고베타 종목의 대표 사례로는 Oklo(소형원자로), Rocket Lab(우주발사체), Micron(메모리 반도체), Iren(AI 데이터센터, 티커 IREN 추정)이 등장하며, 이들의 베타 값은 각각 2.6, 2.3, 2.2 수준이고 1년 변동성도 127%, 90%에 달한다고 언급되었다. 반면 저베타 종목의 대표는 Costco, PepsiCo, Coca-Cola 같은 생활필수소비재 기업들로, 베타 값이 현저히 낮고 안정적이다. 상승장에서 투자자들이 저베타 종목을 ‘노잼주’라고 부를 만큼, 두 유형의 체감 온도 차이는 극명하다.
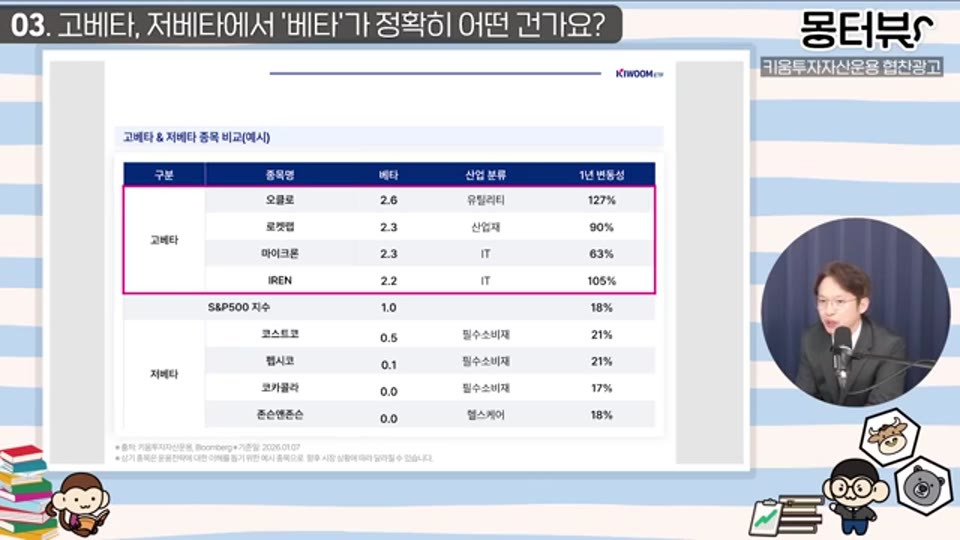
07:08 - 고베타 종목(Oklo 2.6, Rocket Lab 2.3, Micron 2.2 등)과 저베타 종목(Costco, PepsiCo 등) 비교 표
베타는 고정값이 아니다
중요한 포인트는 베타 값이 시간이 지남에 따라 변한다는 점이다. NVIDIA가 대표적인 사례인데, 과거에는 NVIDIA도 하이베타 종목이었지만 기업 규모가 커지고 시장 내 비중이 높아지면서 베타 값이 점차 낮아졌다. 반대로 투자자들의 관심이 식어가는 종목들의 베타도 낮아진다. 즉, 베타는 시장 참여자들의 집합적인 관심과 기대감을 반영하는 살아 있는 지표이며, 이것이 하이베타 전략이 정기적 리밸런싱(Rebalancing)을 필수로 하는 이유이기도 하다.
하이베타 전략으로 대장주를 포착하는 원리
이경준 상무는 흥미로운 관찰을 제시한다. 투자자들이 산업 분석, 기업 분석, 차트 분석 등 전통적인 방법으로 찾아내는 ‘유망 종목’과 하이베타라는 통계적 지표로 걸러낸 종목들이 “크게 다르지 않다”는 것이다. 그는 이를 물고기 잡는 방법에 비유해 설명한다. 작살로 특정 물고기를 겨냥해 잡는 방식이 개별 종목 분석이라면, 물고기들이 모여 있을 법한 곳에 그물을 던지는 방식이 하이베타 전략이라는 것이다. 그물을 치면 한 번에 테마 급등주들을 포착할 수 있다는 발상이다.
이 전략의 핵심은 테마 급등주의 ‘공격성’과 패시브(Passive) 투자의 ‘안정성’을 결합한다는 데 있다. 패시브 투자는 동일한 룰을 기계적으로 반복하기 때문에 과거 데이터로 백테스트가 가능하고, 미래에도 동일한 알고리즘이 작동한다는 예측 가능성이 있다. 하이베타 전략도 마찬가지로 특정 시점에 어떤 종목이 편입될지 규칙이 사전에 정해져 있기 때문에, 감정이 아닌 데이터로 움직인다.
하이베타 지표가 단순한 변동성 측정을 넘어서는 이유는 그것이 **투자자들의 관심(Narrative Pricing, 서사 프라이싱)**을 반영하기 때문이다. 실적이 특출나지 않더라도 시장 참여자들이 열광하는 종목들, 즉 “서사가 있는 종목”들이 자연스럽게 하이베타 특성을 가지게 된다. 이 지표를 추적하면 현재 시장의 집단적 관심이 어디로 흐르는지를 정량적으로 포착할 수 있다는 것이 이 전략의 핵심 논리다.
시간을 통한 검증: 2년간의 포트폴리오 변화
이경준 상무는 이 하이베타 알고리즘이 실제로 시장의 흐름 변화를 어떻게 포착해 왔는지를 시계열 데이터로 제시한다. 2023년 말 OpenAI의 ChatGPT 출시를 기점으로 AI 투자 트레이드가 활성화되기 시작했는데, 2024년 4월 시점의 포트폴리오에는 이미 NVIDIA, Tesla, AMD, Super Micro Computer, Palantir Technologies 등 AI 산업의 1세대 수혜 기업들이 포함되어 있었다. Snowflake 같은 클라우드 기업들도 편입되어 있었다.
1년이 지난 2025년 4월에는 구성이 변화했다. Broadcom, Microchip Technology 등 반도체 기업들과 Marvell Technology, GE Vernova 같은 AI 전력 인프라 기업들이 새롭게 포착되어 포트폴리오에 들어왔다. 그리고 최근 시점에는 Coherent(광통신), Rocket Lab(우주) 같은 기업들이 편입되는 현상이 나타났다. AI 반도체 → AI 전력 인프라 → 광통신·우주로 이어지는 AI 투자 테마의 진화 사이클이 하이베타 알고리즘에 의해 자동으로 포착된 셈이다.
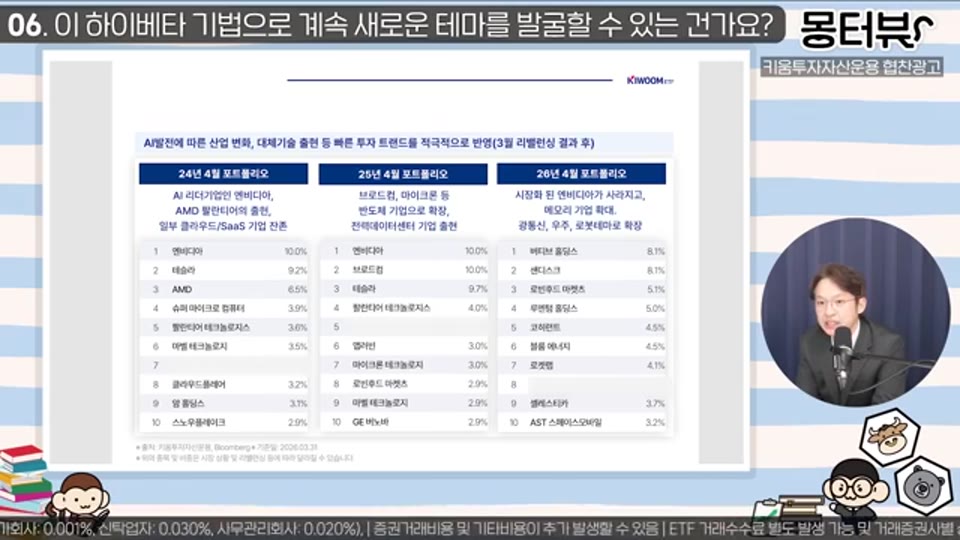
14:26 - 2024년 4월 / 2025년 4월 / 최근 시점 포트폴리오 비교 슬라이드
가장 인상적인 사례는 NVIDIA다. 이경준 상무에 따르면, 이 알고리즘은 2016년부터 NVIDIA를 포트폴리오에 편입하기 시작했다. 당시 NVIDIA의 실적이 특별히 주목받을 수준은 아니었음에도, 하이베타 속성이 감지되어 조기에 포착된 것이다. 물론 중간에 일시적으로 편출된 적도 있었지만, 장기간에 걸쳐 보유해왔다는 사실 자체가 이 전략의 잠재력을 방증한다. 물론 모든 하이베타 기업이 NVIDIA처럼 성공하지는 않겠지만, 그런 가능성을 가진 종목들을 ‘그물로 담아두는’ 구조가 이 전략의 존재 이유다.
키움 미국 AI Tech 하이베타 ETF 소개
상품 구조와 종목 선별 방식
‘키움 미국 AI Tech 하이베타 ETF’는 위에서 설명한 하이베타 전략을 그대로 탑재한 상품이다. 상품 구성 방식은 다음과 같다. 미국에 상장된 전체 주식 중 동전주 및 소형주를 제거한 일정 규모 이상의 유니버스에서, ‘AI’와 ‘Frontier Tech’라는 두 키워드를 활용해 혁신기업 유니버스를 구성한다. ‘Frontier Tech’라는 광범위한 키워드를 사용하는 이유는 혁신 기업이 반드시 IT나 기술 섹터에 국한되지 않기 때문이다. 원전, 우주항공처럼 전통적 산업 분류 체계 밖에 있는 혁신 기업들도 빠짐없이 포착하겠다는 설계 의도다.
이렇게 걸러진 혁신기업 유니버스에서 베타 값이 가장 높은 30개 종목을 선정하며, 비중은 시가총액과 베타 값을 동시에 고려해 결정된다. 특정 종목이 10%를 초과하지 않도록 상한선을 두어 집중 위험을 제어하며, 3개월(분기)마다 리밸런싱을 수행한다. 이 과정에서 베타 값이 낮아진 종목, 즉 성숙기업으로 진입했거나 시장의 관심에서 멀어진 기업들은 자동으로 탈락하고, 새롭게 부상하는 혁신 종목이 편입된다. 이러한 구조 덕분에 이 ETF는 항상 ‘현시점 가장 뜨거운 테마’를 담고 있도록 자기 조정 기능을 갖추고 있다.
현재 포트폴리오 구성 (2025년 4월 기준)
4월 초 리밸런싱 기준으로 최대 비중 종목에는 SanDisk(플래시 스토리지)와 Vertiv Holdings(데이터센터 인프라) 등이 포함되어 있다. Lumentum Holdings(광학 부품), Coherent(광통신 부품), Bloom Energy(연료전지), Rocket Lab(우주발사체), Celestica(전자제조서비스) 등 소수몽키 채널에서 이미 다뤘던 AI 데이터센터, 광통신, 양자 관련 기업들도 담겨 있다. 이경준 상무는 이를 두고 “테마 종합 세트”이자 “테마 급등주들의 시장 지수”라는 표현을 썼다.
💡 [영상 참조] 강연자는 이 시점에서 ETF의 전체 종목 리스트와 각 종목의 비중이 담긴 포트폴리오 표를 제시합니다. 📺 원본 영상에서 확인하세요.
섹터 비중으로 보면, AI 반도체가 약 23%, AI 데이터센터가 약 20%대, 광통신 네트워크가 약 10%를 차지하며, 우주항공, 전력 인프라, 양자컴퓨팅까지 다양한 테마를 포괄한다. 개인 투자자가 로켓 랩 하나에 포트폴리오의 몇 퍼센트를 배팅해야 할지 감을 잡기 어려운 것처럼, ETF는 이런 비중 결정 부담을 시가총액 기반의 자동 분산으로 해소해준다는 점도 이경준 상무가 강조한 장점이다.
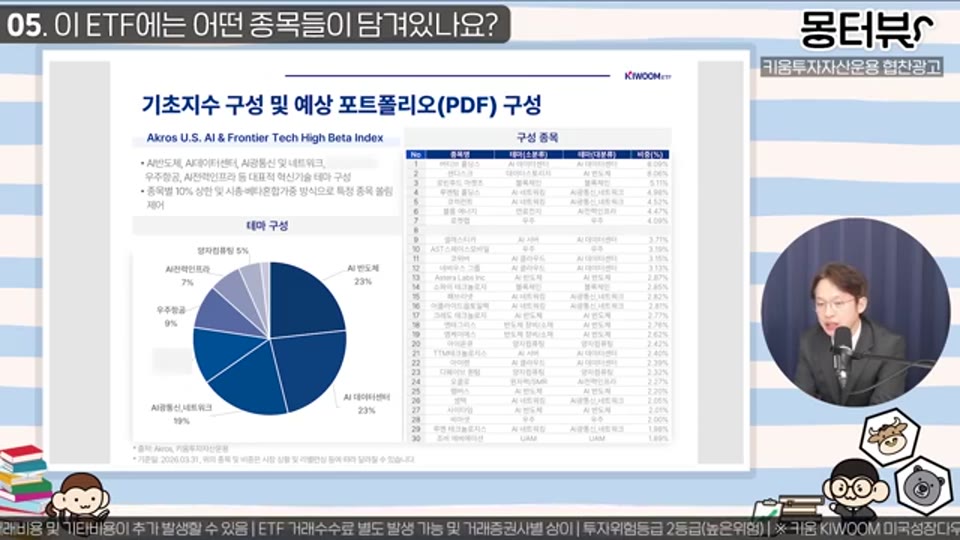
12:21 - ETF 섹터 비중 차트 - AI 반도체 23%, AI 데이터센터 20%대, 광통신 네트워크 10% 등
리스크와 한계 - 솔직한 평가
변동성이라는 양날의 검
이경준 상무는 이 ETF의 리스크를 명확하게 인정한다. 하이베타의 또 다른 이름은 고위험-고수익이며, 시장이 상승할 때는 시장보다 크게 오르지만 하락할 때는 더 가파르게 빠진다. 특히 하이베타 기업들은 실적보다 기대감과 서사(Narrative)로 움직이는 경우가 많아 투자 심리가 흔들리면 급격하게 반응한다. 실제 시뮬레이션에서 관세 충격이 발생했을 때 하루에 15% 이상 크게 움직인 사례도 있었다고 직접 언급했다.
롤링 베타(Rolling Beta) 추세를 보면, 2015~2017년경에는 포트폴리오 전체 베타가 약 1.5 수준이었지만, 2021년 이후 AI 트레이드가 본격화되면서 시장이 이런 종목들에 부여하는 기대 프리미엄이 2배 이상으로 높아졌다. 이경준 상무는 이를 “최근 AI 트레이드 수익률의 원천”으로 해석하면서도, 동시에 현재 이 ETF가 시장 변동성의 2배 수준으로 움직인다는 의미임을 분명히 했다.
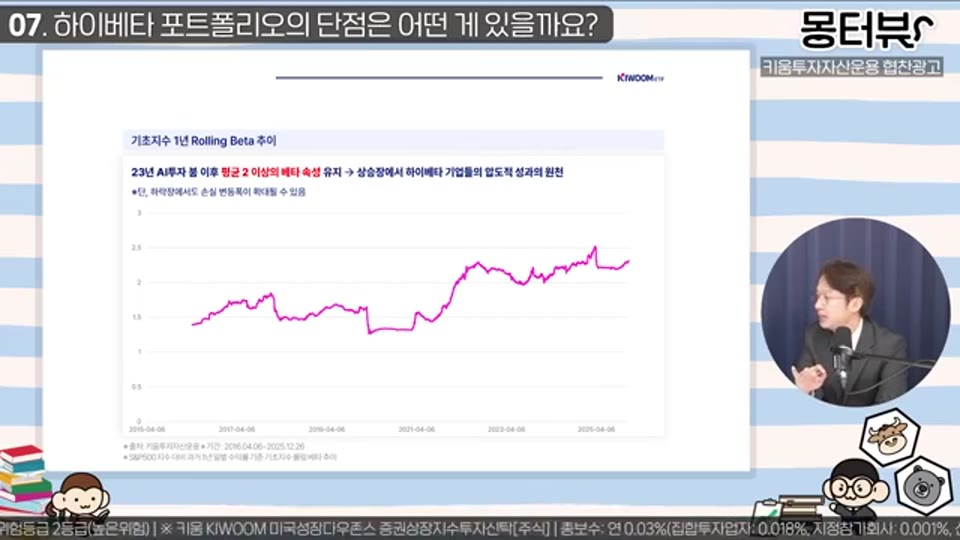
18:52 - 포트폴리오 롤링 베타 추세 차트 - 2015년 베타 1.5에서 2021년 이후 2.0 이상으로 상승하는 흐름
구조적 한계: 중소형주 쏠림 가능성
하이베타 종목들은 구조적으로 중소형주 비중이 높아지는 경향이 있다. 크게 움직이는 종목들이 중소형주일 가능성이 높기 때문이다. 따라서 빅테크 대형주가 시장을 주도하는 국면에서는 이 ETF가 상대적으로 성과가 낮을 수 있다. 3개월 주기로 리밸런싱하면서 대형주의 베타가 커지면 편입되지만, 분기 사이 구간에서는 대응이 지연될 수 있다는 점을 감안해야 한다.
또한 일부 하이베타 우주·신기술 기업들은 아직 수익 모델이 없거나 적자 상태인 경우가 많아, 유상증자(Secondary Offering) 이슈가 발생하면 해당 종목이 급락하는 사태가 벌어지기도 한다. 30종목으로 분산함으로써 비체계적 위험(Unsystematic Risk)을 어느 정도 완충하지만, 변동성 자체를 제거하지는 못한다는 점은 분명한 한계다.
보완 전략: 하이베타 + 모멘텀 조합
이경준 상무는 이 ETF를 단독으로 쓰기보다는 모멘텀(Momentum) 전략과 조합하는 것을 권장한다. 두 전략의 차이는 뚜렷하다. 모멘텀 전략은 주가의 상승 방향성을 보고 ‘지금 좋아지는 종목’을 포착하는 방식이고, 하이베타 전략은 방향성은 따지지 않고 수익률을 증폭시키는 특성에 주목한다. 방향성(모멘텀)과 증폭성(하이베타)을 동시에 잡으면 균형 잡힌 공격적 포트폴리오가 구성될 수 있다는 논리다. 키움 측에서는 ‘키움 미국 S&P 500 모멘텀 ETF’도 운용 중이며, 이 두 ETF의 조합 투자를 공식적으로 제안하고 있다.
기본 전제는 상승장에 근거한다는 점을 명확히 해야 한다. 이경준 상무 스스로도 “상승장에 근거한 제작”임을 인정했다. 상승이 예상되는 국면에서 초과 수익을 노리는 공격적 포지션이며, 트레이딩 관점에서는 높은 변동성을 활용한 단기 매매도 가능하지만, 장기 보유를 목적으로 한다면 큰 낙폭을 견딜 수 있는 심리적·재정적 준비가 뒷받침되어야 한다. 이 상품은 키움투자자산운용의 기존 장기 분산형 ETF 라인업과는 성격이 다른, 고위험-고수익의 트레이딩성 프로덕트임을 명심해야 한다.
마무리 - 핵심 정리
이 영상이 제시하는 핵심 메시지는 단순히 새로운 ETF를 소개하는 것을 넘어선다. 대장주를 찾는 개인 투자자들이 사용하는 직관적 방법론(산업 분석, 기업 분석, 뉴스 추적)과 통계적 베타 지표가 결국 비슷한 종목들을 가리킨다는 발견은 흥미로운 지점이다. 투자자들의 집단적 관심이 베타라는 숫자로 집약되고, 그 숫자를 추적함으로써 다음 대장주를 미리 그물에 담을 수 있다는 발상이다.
물론 이 전략은 만능이 아니다. 하이베타는 본질적으로 고위험이며, 하락장에서는 시장보다 훨씬 빠르게 하락한다. 특정 테마 ETF처럼 단일 테마가 소외될 위험은 분산을 통해 줄였지만, 시장 전체의 하락 리스크는 그대로 남아 있다. 투자자 각자의 위험 성향과 포트폴리오 구조에 맞게 적절한 비중으로 편입하는 것이 중요하며, 이경준 상무가 권장하듯 모멘텀 전략과의 조합을 통해 단점을 보완하는 접근이 현실적으로 유효하다.
📚 출처 및 참고
| 구분 | 내용 |
|---|---|
| 원본 영상 | 샌디스크 마이크론을 놓쳤다면? 다음 대장주를 미리 찾는 방법 |
| 채널 | 소수몽키 |
| 출연 | 이경준 (키움투자자산운용 ETF 운용본부장) |
| 리포트 작성 | 2026-05-15 |
| 작성 방식 | YouTube 영상 STT 변환 후 에디팅 |
💬 본 리포트는 영상 내용을 바탕으로 재구성되었습니다. 정확한 내용은 원본 영상을 참조해 주세요.