소수가 다수보다 크다 - Minority over Majority
📺 원본 영상: 소수가 다수보다 크다(Minority over Majority) 🎙️ 채널: 머니코믹스 Money Comics 📅 정리 일자: 2026-04-24 ⚠️ Note: 본 리포트는 영상의 음성을 텍스트로 변환(STT)하여 정리한 것입니다. 화면에 표시된 자료(차트, 코드, 슬라이드 등)는 포함되지 않을 수 있습니다.
개요
2026년 4월 24일 금요일, 머니코믹스의 주간 마감 라이브 방송이다. KOSPI(코스피)가 주간 기준 약 4.5~4.9% 상승하며 강한 한 주를 마무리했고, SK하이닉스를 비롯한 반도체 대기업들의 사상 최대 분기 실적이 시장을 이끌었다. 그러나 이 방송의 진짜 무게중심은 단순한 시황 분석이 아닌 다른 곳에 있다. 강연자는 피터 틸(Peter Thiel)과 스콧 베센트(Scott Bessent)의 2006년 헤지펀드 인터뷰를 깊이 있게 소개하면서, ‘왜 소수 의견이 때로는 다수 컨센서스보다 더 강한가’라는 근본적인 질문을 던진다. 시황 리뷰, 거시경제 분석, 투자 철학이 한 방송 안에 촘촘하게 얽혀 있는 회차다.
주간 시장 리뷰: 강한 한 주의 마감
KOSPI - 6,500 저항선과 상단 목표 7,000
이번 주 KOSPI는 주간 기준 약 4.5~4.9% 상승이라는 인상적인 성과를 거뒀다. 목요일에는 6,567포인트라는 최고점을 기록했고, 금요일에는 소폭 조정을 받으며 마감했다. 강연자는 6,500포인트를 ‘라운드 피겨(round figure)‘로서 심리적 저항 역할을 하는 지점으로 지목하면서, 이 구간을 돌파하면 자연스럽게 6,900~7,000포인트 목표가 시야에 들어온다고 분석했다. 현 흐름이 이어지는 한 설령 조정이 와도 그것은 매수 기회일 수 있다는 시각을 유지했다.
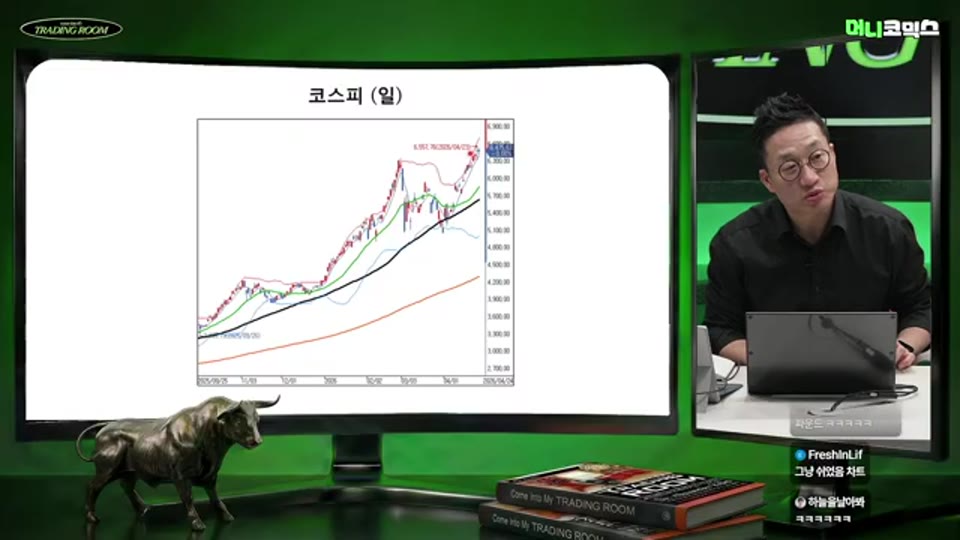
16:16 - KOSPI 일봉 차트 - 목요일 기준 최고점 6,567 포인트 기록 및 6,500/6,900 저항선 분석 구간
강연자가 특히 주목한 것은 볼린저 밴드(Bollinger Band) 하단의 움직임이다. 하단 밴드가 점차 수렴하면서 저항이 약해지는 신호가 나타나고 있고, 2026년 초에도 이런 패턴 이후 강한 상승이 이어진 바 있다고 설명했다. 다만 삼성전자와 SK하이닉스가 최근 예상보다 다소 무거운 흐름을 보이면서, 지수 전체가 빠르게 치솟기보다는 서서히 우상향하는 흐름이 당분간 이어질 것이라는 전망도 덧붙였다.
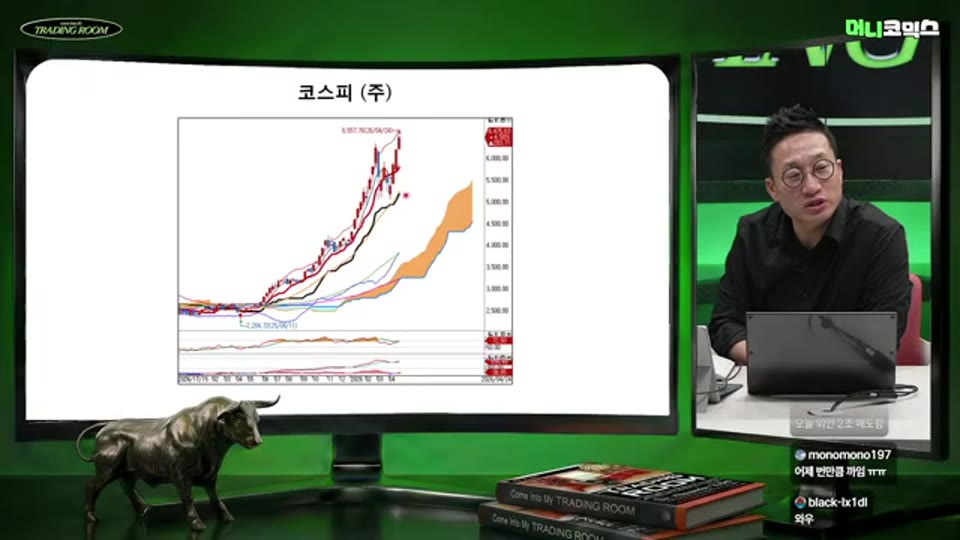
18:00 - KOSPI 주봉 차트 - 주간 약 4.5~4.89% 상승 확인 및 보조 지표 과열 후 재상승 패턴
KOSDAQ - 1,200포인트 돌파와 두 개의 주도 섹터
KOSDAQ(코스닥)은 이번 주 2.89% 상승하며 1,200포인트를 상회했다. 강연자는 연초 대비 누적 상승률이 의미 있는 수준으로 회복됐다고 평가하면서, 특히 두 개의 섹터가 기술적으로 이른바 ‘2차 점화’에 가까운 모양새를 보이고 있다고 강조했다. 구체적인 섹터명은 공개하지 않았으나, 바이오 헬스케어 일부와 전기전자 중소형주 관련 섹터가 차트상 좋은 형태를 하고 있다는 힌트가 제공됐다. 강연자는 해당 섹터의 대장주를 파악해 매수하는 전략이 유효할 수 있다고 보면서, 코스닥150 ETF 또는 코스닥 관련 ETF를 활용해 섹터 전반에 분산 투자하는 방법도 대안으로 제시했다.
반면 헬스케어·바이오 섹터의 일부 중소형 종목들은 개별 악재와 함께 하락하는 모습을 보였다. 삼천당제약, 알테오젠(STT: “Alteozen”), HLB 등이 언급됐는데, 강연자는 이들 기업의 합산 매출이 4조 원에도 미치지 못하는 규모에서 지나치게 높은 기대가 형성되어 있다는 점을 우려했다. 이 같은 종목들을 개별적으로 보유하는 것보다는 섹터 ETF를 통해 분산 투자하는 편이 리스크 관리 측면에서 낫다는 조언이 이어졌다.
글로벌 지수 - 미국 영향권 국가들의 강세
강연자는 글로벌 지수를 주봉 기준으로 일괄 검토했다. S&P 500은 2025년 5월부터 상승 흐름을 이어오다가 2026년 2월 말에서 3월 20일 사이에 조정을 받았으나, 이후 빠르게 회복하며 우상향을 재개했다. 강연자는 이 패턴을 “이동평균선 또는 지지선에 닿은 뒤 다시 오르는 구조”라고 설명하며, 이것이 ‘안정적으로 돈을 벌 수 있는 구간’이라고 강조했다.
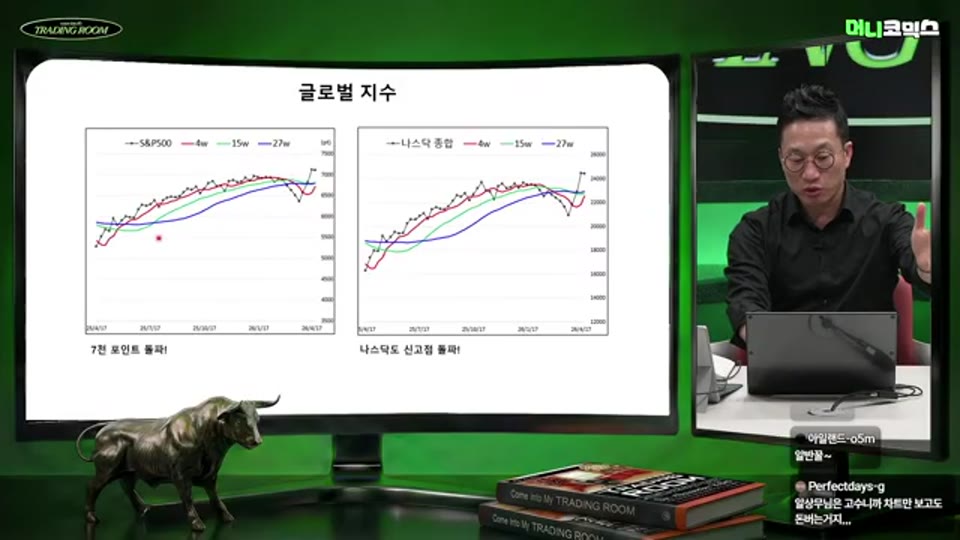
27:04 - S&P 500 장기 주봉 차트 - 2025년 5월 이후 상승 흐름과 2026년 2~3월 조정 구간 식별
닛케이(Nikkei)는 여러 이동평균선이 모두 우상향하는 강력한 상승 구조를 유지하고 있었으나, 강연자는 일본 시장에 대한 뚜렷한 매매 의향을 보이지 않았다. 인도 증시는 “시스템적으로 불확실성이 내재화되어 있다”는 평가와 함께 투자 매력이 낮다고 봤고, 상하이(Shanghai) 증시에 대해서는 특별한 촉매 없이는 접근을 자제할 것을 권고했다. 전반적으로 강연자가 투자 적합지로 꼽은 시장은 한국, 대만, 일본 세 곳이었으며, 흥미로운 관찰로서 “이번 글로벌 상승 사이클에서 가장 큰 수혜를 입은 나라들은 공교롭게도 미국의 영향권 안에 있는 나라들”이라는 시각을 제시했다.
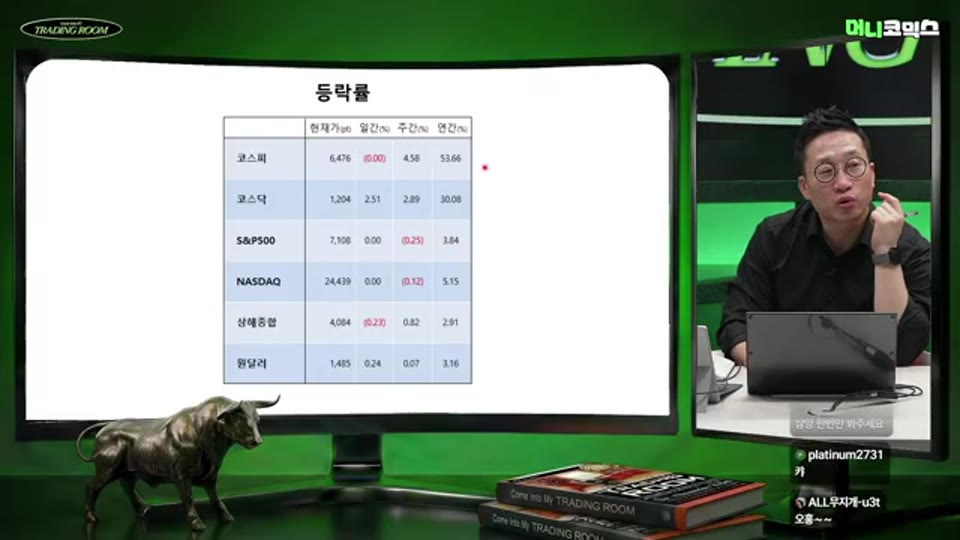
40:47 - 글로벌 지수 주간 등락률 화면 - KOSPI 4.5%, KOSDAQ 2.89%, 연간 수익률(YTD) 비교
주요 종목 분석
반도체 - 사상 최대 실적의 역설
이번 주 시장의 최대 화제는 SK하이닉스와 삼성전자의 분기 실적 발표였다. SK하이닉스는 사상 최대 수준의 분기 성과를 기록했음에도 불구하고, 실적 발표 당일 주가가 크게 오르지 못하고 오히려 내림세로 마감하는 역설적인 흐름을 보였다. 강연자는 이를 ‘선반영’과 ‘밸류에이션(Valuation) 부담’이라는 두 축으로 설명했다. 투자자들이 이미 실적 개선을 상당 부분 주가에 앞서 반영했기 때문에, ‘충분히 좋은’ 실적도 기대에 못 미치는 것처럼 느껴진다는 것이다.
삼성전자에 대해서는 보다 직접적인 의문이 제기됐다. 2026년 삼성전자의 예상 연간 영업이익이 약 300조 원인 상황에서, 1분기에만 이미 50조 원을 달성했다면 남은 세 분기에 250조 원을 추가로 벌어야 한다는 계산이 나온다. 이는 분기마다 1분기보다 더 좋은 실적을 내야 한다는 의미인데, 그렇다면 현재 22만 원 전후의 주가는 오히려 30만 원을 향해 달려가야 하는 것이 아니냐는 논리다. 강연자는 이 괴리가 단순한 저평가가 아니라, 외국인 매도와 수급 무게감, 그리고 미래 실적 피크아웃(Peak-out) 우려가 복합적으로 작용한 결과라고 해석했다. 결론적으로 삼성전자와 SK하이닉스 모두 단기적으로는 강한 도파민 없는 완만한 흐름이 이어질 것이며, 오히려 이들의 공급망에 속한 반도체 장비·소재 서브컨트랙터 종목들이 더 큰 탄력을 보일 가능성이 높다고 내다봤다.
주목할 섹터들 - 에너지, 방산, 화장품의 부상
이번 주 52주 신고가 종목 수가 눈에 띄게 증가했다. 강연자는 특히 HD현대그룹 계열사들이 대거 신고가를 기록한 것에 주목했는데, 이는 지난해 한화그룹 랠리와 유사한 패턴이라고 분석했다. HD현대에너지솔루션, 두산에너빌리티(STT: “DUSAN Annability”), OCI 등 에너지 관련 테마가 시장의 주요 수급을 흡수하고 있다는 진단이었다. 강연자는 “반도체에 들어가는 전력을 생산·공급하는 기업들”이라는 맥락에서 에너지 섹터의 매력을 설명했으며, 다음 주에도 에너지 관련 기사가 쏟아질 가능성이 높다고 전망했다.
대우건설(Daewoo Construction)의 경우, 강연자는 수차례 언급했다고 자평하면서 강남 개발 기대감을 핵심 배경으로 꼽았다. “국내 경제가 막혀 있어 언제 될지 모르지만, 결국 개발은 이루어질 것”이라는 장기적 시각을 유지했다.
화장품 섹터는 연초 대비 상당한 회복세를 보이고 있는데, 중국인 단체 관광객의 귀환이 직접적인 원인으로 지목됐다. 면세점, 호텔, 화장품 기업들이 고루 수혜를 입고 있으며, 호텔신라(Hotel Shilla, STT: “Motel Silla”)가 이키코모 구름대(Ichimoku Cloud)가 얇은 구간에서 강하게 돌파하며 급등한 사례가 긍정적으로 언급됐다. 에이피알(APR)을 비롯한 신세대 화장품 기업들의 흐름도 기술적으로 나쁘지 않다고 평가했다.
미국 주요 종목과 관련해서는, 마이크로소프트(Microsoft)가 400달러 수준으로 재하락할 경우 매수 적기가 될 수 있다는 의견과 함께, 세일즈포스(Salesforce) 등 소비자 대상 소프트웨어 섹터는 단기 조정 가능성이 높아 접근을 자제하는 것이 낫다는 경고가 제시됐다.
거시경제: 성장의 역설
한국 1분기 GDP 3.6% - 좋은 숫자가 가져오는 딜레마
한국은행이 발표한 2026년 1분기 GDP 성장률은 전년 동기 대비 3.6%로 집계됐다. 강연자는 한국의 잠재성장률이 약 1.5~1.6% 수준임을 감안할 때, 3.6% 성장은 이례적으로 높은 수치라고 평가했다. 실제로 최근 몇 년간 이 수치가 3%를 넘은 적이 없었다는 점도 강조됐다. 성장의 핵심 동력은 역시 반도체 수출이었다. 한국은행 분석에 따르면, 1분기 GDP 증가분의 약 55%를 수출 기여분이 차지했는데, 이는 곧 두 반도체 대기업이 사실상 한국 경제 성장의 절반을 이끌었다는 의미이기도 하다.
그런데 강연자는 여기서 역설적인 우려를 제기했다. 성장률이 이토록 좋고 주가도 오르는 상황에서, 한국은행이 기준금리를 낮출 명분이 사라진다는 것이다. 게다가 부동산 관련 대출과 카드론 등 가계부채가 사상 최고 수준에 근접하고 있다면, 한국은행이 오히려 금리 인상을 단행할 가능성도 배제할 수 없다는 시나리오까지 조심스럽게 제시했다. 금리가 오르면 외국인 투자자들의 매크로 분석에 변화가 생기고, 지금까지의 외국인 순매수 흐름이 꺾일 수 있다는 연결 논리다. 삼성전자와 SK하이닉스의 주가가 실적 대비 무거운 이유가 이미 이 같은 매크로 부담을 일부 반영하고 있기 때문일 수 있다는 해석도 덧붙여졌다.
💡 [영상 참조] 강연자는 이 시점에서 한국 1분기 GDP 성장률 막대그래프를 화면에 표시하며 설명합니다. 📺 원본 영상에서 확인하세요.
환율과 신용융자 - 눈에 보이지 않는 리스크
달러/원 환율은 이날 기준 1,484원으로 여전히 높은 수준을 유지하고 있었으나, 시장의 주목을 거의 받지 못하고 있었다. 강연자는 환율이 1,500원을 넘더라도 구조적 이유가 있다고 보며, 환율 자체보다 주식 시장의 기회비용에 집중하는 것이 낫다는 시각을 내비쳤다. 환율 시장은 워낙 규모가 방대해 특정 세력이 흐름을 인위적으로 조작하기 어렵고, 따라서 차트의 큰 추세를 읽는 것이 환율 예측에 있어 가장 현실적인 접근법이라는 조언도 이어졌다.
신용융자(증권사 차입을 통한 레버리지 투자) 잔고는 눈여겨볼 변수다. 강연자에 따르면, 코스피 신용융자 잔고는 약 24조 원 수준으로, 코스닥(약 11조 원)의 두 배를 넘는다. 코스피와 코스닥의 시가총액 비율을 고려했을 때, 코스닥 투자자들이 상대적으로 더 공격적인 레버리지 투자를 하고 있다는 해석이 가능하다. 이러한 레버리지 잔고가 급격히 해소되는 상황이 오면 시장 변동성이 크게 확대될 수 있다는 점은 항상 염두에 두어야 할 구조적 리스크다.
💡 핵심 투자 철학: 소수가 다수보다 크다
피터 틸 - 닷컴 버블을 혼자 피한 외로운 판단
강연자는 이날 방송의 핵심으로, 저명한 투자 전문가 인터뷰어인 스티븐 드로브니(Steven Drobny, STT 오인식: “Steven Draven”, 《Inside the House of Money》 저자)가 진행한 두 인터뷰를 소개했다. 첫 번째 주인공은 피터 틸(Peter Thiel, STT 오인식: “Peter Tilly”)이다.
PayPal의 공동 창업자이자 Palantir Technologies의 설립자로 잘 알려진 피터 틸은, 2001년 PayPal 매각 이후 확보한 자금으로 2002년 글로벌 매크로 헤지펀드인 Clarium Capital(STT 오인식: “Clarion Capital”)을 설립했다. 인터뷰에서 그는 자신이 어떻게 ‘매크로를 잘한다’고 확신하게 됐는지를 이렇게 설명했다. 2000년 3월 1일, 닷컴 버블이 정점을 향해 달리고 있을 때 그는 주변의 반대를 무릅쓰고 PayPal로부터 1억 달러를 현금화했다. 직관적으로 “이것은 버블이다”라고 판단했기 때문이다. 그 직후인 2002년 3월, 나스닥(NASDAQ)은 폭락했고 피터 틸의 소수 의견은 역사적으로 옳았음이 입증됐다.
피터 틸이 헤지펀드 팀에게 했다는 일갈은 이 인터뷰의 백미다. “만약 여러분 중 누구라도 시장이 효율적이라고 생각한다면, 지금 당장 이 자리를 떠나세요. 우리는 비효율적인 시장에서 돈을 버는 사람들입니다.” 이는 효율적 시장 가설(EMH, Efficient Market Hypothesis)에 대한 정면 도전이다. 교과서적 반박이 아니라, 시장에서 실제로 살아남은 사람의 경험에서 나온 철학적 고백이기에 그 무게가 다르다.
피터 틸이 2004년에 경험한 최악의 거래는 금리 방향에 대한 오판이었다. 글로벌 금리가 오를 것이라고 보고 채권 롱(Long) 포지션을 취했으나, 금리가 불과 5일 만에 예상 방향으로 움직여버리면서 손실을 입었다. 여기서 그가 얻은 교훈은 “타이밍이 전부다(Timing is everything)“였다. 그리고 2004~2006년 사이에 이론과 전혀 맞지 않는 이상한 외환 현상이 지속되자, 그는 궁극적으로 “트레이드를 하지 않는 것도 좋은 트레이드다(Sometimes not trading is a good deal)“라는 결론에 도달했다. 확신이 없을 때 무리하게 포지션을 잡는 것보다, 현금을 들고 기회를 기다리는 인내가 장기적으로 더 나은 결과를 낳는다는 통찰이다.
스콧 베센트 - 파운드화 공격 현장에서 배운 것
두 번째 주인공은 현재 미국 재무장관을 맡고 있는 스콧 베센트(Scott Bessent, STT 오인식: “Scarfaceent”, “Vincent”)다. 2006년 당시 그는 소로스 펀드(Soros Fund Management) 출신의 헤지펀드 매니저로서 인터뷰에 응했다.
베센트의 배경은 그의 투자 철학을 이해하는 데 핵심적이다. 그는 인문학 전공자로 본래 저널리스트를 꿈꿨으나, Jim Rogers(짐 로저스, Quantum Fund 공동 창업자)의 인턴십을 계기로 금융 세계에 발을 들였다. 그가 금융을 선택한 이유가 인상적이다. “팩트를 모아서 기사를 쓰는 것과, 팩트를 모아서 투자 판단을 내리는 것이 본질적으로 같다”고 느꼈기 때문이다. 이후 부유한 가족의 자산을 운용하는 패밀리 오피스(Family Office)에서 경력을 쌓으면서, “항상 현금 30~40%를 보유하라”는 원칙을 체득했다. 1987년 블랙 먼데이(Black Monday)에 주가가 20% 이상 폭락했을 때, 현금을 풍부하게 보유하고 있었기에 저가에 재매수가 가능했다는 경험이 이 원칙의 근거다.
소로스(George Soros) 산하에서 7년간 런던 오피스를 이끌며 유럽 투자를 담당한 베센트는, 역사에 남은 1992년 영국 파운드화 공격(Black Wednesday)의 실질적 현장 책임자이기도 했다. 인터뷰에서 그는 당시 전략의 논리를 이렇게 설명했다. 영국은 당시 연간 12% 이상의 금리를 지급하고 있었고, 반대 포지션의 유지 비용이 그에 비해 훨씬 낮았다. 그리고 베센트와 소로스 팀은 영국이 ERM(European Exchange Rate Mechanism, 유럽환율메커니즘)을 더 이상 버텨낼 수 없다는 것을 수치로 계산해 “정밀하게 알고 있었다”고 회고했다. 드러켄밀러(Druckenmiller)가 뉴욕에서 전체 포지션을 지휘하는 동안, 베센트는 런던에서 실제 실행을 담당했다.
공매도 전설 짐 채노스(Jim Chanos)와의 협업에서는 “거대한 숏(Short)을 기다려라”는 원칙을 배웠다. 작은 트레이드를 여러 개 쌓는 게 아니라, 확신이 서는 단 하나의 거대한 포지션에 집중하는 것이 공매도의 본질이라는 것이다. 강연자는 베센트가 언급한 스탠리 드러켄밀러(Stanley Druckenmiller, STT 오인식: “Stanley Drakomiller”)에 대한 평가도 인상적으로 소개했다. 베센트는 그를 “내가 본 사람 중 가장 빠르게 생각을 바꾸는 사람”으로 묘사했는데, 이는 변덕이 아니라 새로운 정보에 즉각 반응하는 인지적 유연성을 의미한다. 짐 로저스의 분석 능력, 소로스의 거래 직관, 그리고 도박사의 배짱을 동시에 갖춘 인물이라는 평가가 덧붙여졌다.
소수 의견의 용기 - 방송의 진짜 메시지
방송 제목 “소수가 다수보다 크다”는 여러 층위에서 작동하는 명제다. 강연자는 이를 투자론, 인문학적 통찰, 그리고 개인의 용기라는 세 가지 맥락에서 전개했다.
첫 번째 층위: 투자에서의 소수 의견. 강연자는 스크린 위에 두 개의 시점을 비교해 보여줬다. 2025년 4월, 국내 증권사들의 삼성전자 목표주가는 7만~8만 원대 컨센서스에 집중되어 있었다. 그것이 당시 시장이 합의한 ‘가장 합리적인 추정’이었다. 그러나 2026년 4월, 동일한 증권사들은 23만~24만 원을 목표주가로 제시하고 있다. 다수 의견을 따른 사람들은 2025년 4월에 충분한 수익을 놓쳤을 것이다. 소수가 맞았다.
💡 [영상 참조] 강연자는 이 시점에서 2025년 4월 삼성전자 목표주가 컨센서스와 2026년 4월 컨센서스를 좌우로 비교한 화면을 표시하며 설명합니다. 📺 원본 영상에서 확인하세요.
두 번째 층위: 소수 집단의 인지적 예민함. 강연자는 피터 틸과 스콧 베센트가 모두 성적 소수자라는 사실을 언급하면서, 사회적 소수자들이 생존을 위해 더 예민한 인지 감각을 발달시킨다는 가설을 제시했다. 금융계와 예술계에 유대인, 소수자, 아웃사이더들이 두드러지는 이유도 여기에 있다고 보았다. 강연자는 ‘고감각자(HSP, Highly Sensitive Person)‘라는 개념도 언급하며, 많은 사람 속에서 쉽게 지치고 압도당하는 이들이 오히려 시장 신호를 남들보다 먼저 포착할 수 있는 것은 이 예민함 때문이라고 설명했다.
세 번째 층위: 영화 ‘마이너리티 리포트’의 은유. 필립 K. 딕의 소설을 원작으로 한 영화에서, 세 명의 예지자(precog) 중 가장 강력한 능력을 가진 아가사(Agatha)만이 다른 미래를 본다. 이것이 ‘소수 의견 보고서(Minority Report)‘다. 다수가 동의한 시스템의 판단과 다른 이 소수 의견이 결국 진실에 더 가까웠다. 강연자는 이 은유를 통해, 시장의 컨센서스와 다른 소수 의견이 종종 더 본질적인 진실을 담고 있을 수 있다는 점을 강조했다.
네 번째 층위: 소수 의견을 낼 용기. 강연자는 자신의 경험을 솔직하게 털어놓았다. 틀렸을 때 돌아오는 책임이 두렵기 때문에, 다수와 다른 의견을 공개적으로 말하는 것은 용기가 필요하다. 그러나 소수 의견이 억압되는 시장과 사회는 집단 오류에 취약하다. “소수가 항상 옳기를 바라는 것이 아니라, 소수 의견이 항상 들려지기를 바란다”는 말이 이 방송 전체의 철학을 응축한다.
이 모든 논의는 결국 George Soros(조지 소로스)의 성찰로 이어졌다. 강연자가 인용한 소로스의 말은 이렇다. “인간이 기본 조건을 완전히 이해할 수 없다는 것을 한 번 깨달으면, 우리가 틀렸거나 고치지 못한 것에 부끄러워할 필요가 없다.” 틀렸다면 인정하고 고치면 된다. 자신을 탓하거나 남에게 화풀이할 것이 아니라, 포지션을 조정하고 다시 앞으로 나아가는 것. 그것이 시장에서 살아남는 사람의 자세라는 것이다.
마무리 / 핵심 정리
이날 방송은 단순한 주간 시황 리뷰를 넘어, 투자 철학의 근본을 건드리는 내용을 담고 있었다. KOSPI는 주간 약 4.5~4.9% 상승이라는 강한 한 주를 마무리했고, 반도체 대기업들의 역대급 실적도 확인됐다. 그러나 강연자의 진짜 메시지는 이것이었다. 컨센서스를 무조건 신뢰하지 말라. 2025년 4월의 삼성전자 목표주가 컨센서스가 2026년에 얼마나 틀렸는지, 그리고 피터 틸이 2000년에 홀로 닷컴 버블을 경고했을 때 주변이 얼마나 그를 무시했는지를 돌아보면, 시장은 언제나 비효율적이고 다수는 종종 틀린다.
기술적 전망으로는 KOSPI의 6,500~7,000 구간을 중장기 목표로, KOSDAQ의 두 주도 섹터(바이오/전기전자 중소형) 대장주를 단기 관심 대상으로 제시했다. 반도체는 도파민 없는 완만한 흐름을 예상하며, 에너지·방산·화장품 섹터의 로테이션을 계속 주목해야 한다. 거시적으로는 한국 금리 인상 가능성과 신용융자 리스크가 잠재 변수로 남아 있으며, 글로벌 지정학(이란 전쟁, 트럼프 지지율 하락) 불확실성은 상존하지만 당장 시장에 미치는 영향은 줄어드는 추세다.
그리고 무엇보다, 자신이 틀렸을 때 부끄러워하지 말고 빠르게 수정하라. 소로스가 그랬고, 드러켄밀러가 그랬다. 가장 빠르게 생각을 바꾸는 사람이 가장 오래 살아남는다.
📚 출처 및 참고
| 구분 | 내용 |
|---|---|
| 원본 영상 | 소수가 다수보다 크다(Minority over Majority) |
| 채널 | 머니코믹스 Money Comics |
| 방송 일자 | 2026년 4월 24일 (금요일) |
| 리포트 작성 | 2026-04-24 |
| 작성 방식 | YouTube 영상 STT 변환 후 에디팅 |
💬 본 리포트는 영상 내용을 바탕으로 재구성되었습니다. 정확한 내용은 원본 영상을 참조해 주세요.