다. 제품이 예전만큼 빠르게 팔리지 않는다는 신호다. 비용 절감 노력은 이미 가시화되고 있어서 직원 수가 63명에서 32명으로 절반 가까이 줄었고, 미국 법인도 9억 원을 투입했지만 완전 자본잠식 상태로 전액 손실 처리했다. 강연자는 추가 VC 투자나 대출 차환 없이는 자력으로 현금 위기를 극복하기 어렵다고 평가하며, “슬래시비슬래시가 계속 한국의 케이스티파이 역할을 해줬으면 좋았을 텐데”라고 아쉬움을 표했다.
하미글로벌: 액세서리 업계의 TSMC
하미글로벌은 일본의 하미 코퍼레이션(Hamee Corporation) 한국 자회사로, 아이페이스(iFace) 브랜드로 알려져 있다. 이 기업의 본질은 한마디로 “하미 그룹의 한국 공급 기지”다. 매출의 약 80%가 일본 본사로 납품되며, 국내 판매 비중은 20%에 미치지 못한다. 부천에 공장을 두고 스마트폰 케이스, 코스메틱, 토이 등을 제조해 일본 본사에 공급하는 역할이기에, 강연자는 이 회사를 “액세서리 업계의 TSMC”라고 표현한다. 반도체 위탁 생산처럼, 자체 브랜드보다는 그룹 공급망 역할에 특화된 구조다.
하미글로벌이 한국에 설립된 배경은 슈피겐이 글로벌 시장을 석권하던 시기로 거슬러 올라간다. 당시 하미 그룹은 중국산 저가 제품 대비 품질이 우수한 한국산 공급망이 더 경쟁력 있다고 판단해 한국에 생산 법인을 세웠다. 이후 한국 화장품 산업이 급성장하자 코스메틱 소싱도 사업 범위에 추가했다. 재무 구조는 일본 기업답게 보수적이고 깔끔하다. 유형자산과 무형자산이 190억 원 규모인데 대부분 금형 등 제조 설비이며, 연간 배당금을 12억 원씩 일본 본사에 꾸준히 지급하고 있다. 독자적인 브랜드를 키우기보다 그룹 내 안정적 공급원 역할에 충실하다는 점에서, 성장의 상한선은 일본 본사의 글로벌 사업 확장 여부에 달려 있다.
케이스티파이 코리아: 팝업 스토어를 위장한 브랜드 병참기지
케이스티파이(Casetify)는 홍콩에 본사를 둔 프리미엄 스마트폰 케이스 브랜드다. 인스타그램 피드 사진을 케이스에 인쇄해주는 커스터마이징 서비스로 시작해, 현재는 케이스 하나에 8~10만 원을 호가하는 고가 브랜드로 자리잡았다. 한국에서는 현대백화점, 성수동, 도산 등 젊은 소비층이 집중된 핵심 상권 4곳에만 입점해 브랜드 노출을 극대화하고 있다.
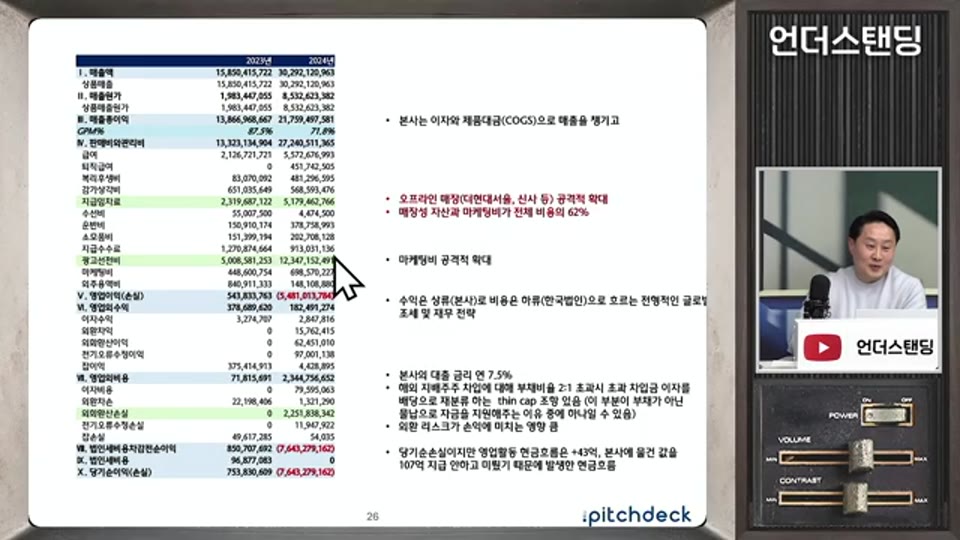
그러나 케이스티파이 코리아의 법인 구조는 겉보기와 크게 다르다. 자본금은 불과 1,000만 원이다. 대신 홍콩 본사로부터 약 32억 원을 장기 차입하고, 납품 대금 약 200억 원을 2년여간 지급하지 않은 채 운영하고 있다. 구조를 단순화하면 이렇다. 홍콩 본사가 원가 2만 원짜리 제품을 한국 법인에 보내주면, 한국 법인은 그것을 10만 원에 팔아 운영 자금을 마련한 뒤 원가 대금을 2년 뒤에 갚는다. 한국 법인이 자본금을 키우면 나중에 감자·청산 또는 배당 과정에서 세금 부담이 생기기 때문에, 처음부터 자본을 최소화하고 본사 미수금으로 운영하는 방식을 택했다는 것이 강연자의 분석이다.
이 구조가 만들어내는 숫자는 놀랍다. 케이스티파이 코리아의 매출 총이익률(GPM)은 약 70%에 달한다. 강연자가 명품 3사와 직접 비교한 수치를 보면 그 의미가 더 선명해진다.
| 브랜드 | 매출 총이익률(GPM) |
|---|---|
| 케이스티파이 코리아 | 약 70% |
| 에르메스 코리아 | 약 48% |
| 샤넬 코리아 | 약 47% |
| 루이비통 코리아 | 약 42% |
43:44 - 케이스티파이 GPM 비교 차트 - 에르메스·루이비통·샤넬 대비 케이스티파이 70% 시각화
수치상으로 케이스티파이 코리아의 원가 마진이 에르메스, 샤넬, 루이비통을 모두 상회한다. 물론 이것이 브랜드 가치가 높다는 의미는 아니다. 한국 법인이 홍콩 본사로부터 낮은 이전가격(Transfer Price)으로 제품을 공급받는 구조이기 때문에 법인 단계에서의 원가율이 낮게 나타나는 것이다. 그러나 이 높은 GPM이 고스란히 이익으로 남지는 않는다. 광고·선전비로 연간 50~120억 원을 쏟아붓고, 핵심 상권 임차료도 큰 비중을 차지한다. 결과적으로 영업이익률(OPM)은 마이너스이며 법인은 자본잠식 상태다.
강연자는 케이스티파이 코리아를 “법인이라기보다 대형 팝업 스토어에 가깝다”고 표현한다. 한국에서 세금을 낼 이익을 내는 것이 목적이 아니라, 브랜드 인지도를 극대화하는 것이 미션이다. 200억 원에 달하는 미수 대금은 언젠가 출자전환(Debt-to-Equity Conversion)으로 처리할 수 있어, 홍콩 본사 입장에서는 사실상 최소 비용으로 한국 시장을 공략하는 구조다. 출판사가 서점에 책을 먼저 깔아주고 판매 후 대금을 회수하는 방식과 닮아 있다.
4개사 종합 비교
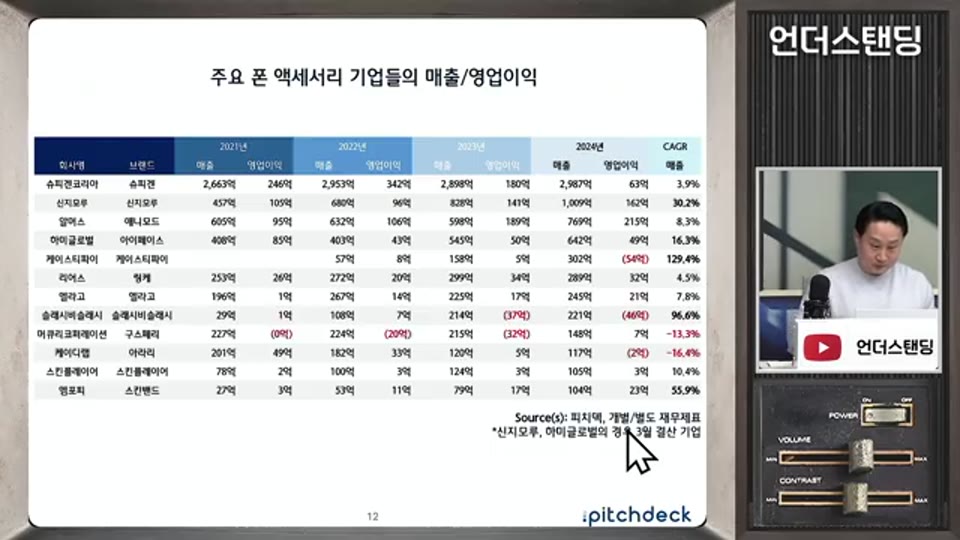
| 기업 | 2024 매출 | 2024 영업이익 | 사업 모델 | 주요 리스크 |
|---|---|---|---|---|
| 신지모루 | 1,900억 | 162억 | 브랜드 소싱·유통 (쿠팡 70%) | 플랫폼 의존도, 소싱 모델 복제 용이 |
| 슈피겐 | 2,980억 | 63억 | 글로벌 자체 브랜드 제조·판매 | 성숙 시장, 이익률 압박 |
| 슬래시비슬래시 | 220억 | 적자 | IP 활용 트렌디 브랜드 | 유동성 위기, 현금 소진 |
| 하미글로벌 | (별도 공시 미확인) | 12억 배당 | 일본 그룹 공급 기지 | 본사 의존, 자체 성장 제한 |
| 케이스티파이 코리아 | (별도 공시 미확인) | 적자 | 홍콩 본사 한국 전초 법인 | 지속 적자, 자본잠식 |
17:25 - 주요 액세서리 기업 2024년 재무 비교 슬라이드 - 슈피겐 2,980억/63억 vs. 신지모루 1,900억/162억 등
마무리 / 핵심 정리
이동열 대표의 분석이 던지는 핵심 메시지는 명확하다. “비슷해 보이는 기업도 내부 구조는 전혀 다를 수 있다.” 신지모루는 쿠팡이라는 플랫폼 인프라를 타고 단기간에 1,900억 원 규모로 성장했지만, 그 과정에서 제조 기업에서 유통 기업으로 정체성이 바뀌었다. 하미글로벌은 일본 그룹의 공급 기지 역할에 특화해 재무 안정성은 유지하지만 자체 성장의 상한선이 분명하다. 케이스티파이 코리아는 화려한 프리미엄 브랜드처럼 보이지만 실제로는 홍콩 본사가 한국 시장에 브랜드를 심기 위해 운영하는 저자본 판매 법인에 가깝다. 그리고 슬래시비슬래시는 독창적인 브랜드 정체성을 가졌음에도 재무적 생존이 시급한 과제가 됐다.
한국 스마트폰 액세서리 시장 전체로는 성숙기에 접어들어 이익률 압박이 심화되고 있다. 슈피겐의 시가총액 1,400억 원이 이 시장의 사실상 밸류에이션 상단으로 작용하는 상황에서, 신지모루가 그 이상의 기업 가치를 인정받으려면 케이스 판매를 넘어선 비즈니스 확장이 필요하다. 자본금 3,000만 원에서 1,900억 원짜리 기업을 일군 창업자 오너의 다음 선택이 이 회사의 미래를 결정할 것이다.
📚 출처 및 참고
| 구분 | 내용 |
|---|---|
| 원본 영상 | 쿠팡이 키운 이 회사, 3천만원으로 시작해 1천억원 찍었다 (피치덱 이동열 대표) |
| 채널 | 언더스탠딩 : 세상의 모든 지식 |
| 출연 | 피치덱(Pitchdeck) 이동열 대표 |
| 리포트 작성 | 2026-03-31 |
| 작성 방식 | YouTube 영상 STT 변환 후 에디팅 |
💬 본 리포트는 영상 내용을 바탕으로 재구성되었습니다. 정확한 내용은 원본 영상을 참조해 주세요.